Podatek obrotowy: prosty mechanizm, nieproste konsekwencje
W debacie o podatkach regularnie wraca pomysł, by część obciążeń przedsiębiorstw liczyć nie od zysku, lecz od wartości sprzedaży. Na pierwszy rzut oka podatek obrotowy wydaje się rozwiązaniem wyjątkowo przejrzystym: przedsiębiorca sprzedaje, wykazuje obrót i od tej kwoty płaci określony procent. Problem zaczyna się wtedy, gdy spojrzymy na marże. Dwa przedsiębiorstwa o identycznych przychodach mogą mieć zupełnie inną rentowność, a więc zupełnie inną zdolność do udźwignięcia takiej daniny.
Obrót to jeszcze nie zarobek
Najważniejsza cecha podatku obrotowego jest zarazem źródłem większości sporów wokół tego rozwiązania. Podstawą naliczenia daniny jest przychód ze sprzedaży, a nie dochód pozostający po odjęciu kosztów. Fiskus patrzy więc na skalę sprzedaży i nie musi uwzględniać tego, ile przedsiębiorstwo wydało na towar, energię, transport, wynagrodzenia, najem czy finansowanie działalności.
To zasadniczo odróżnia ten model od klasycznego podatku dochodowego. Przy standardowym rozliczeniu CIT znaczenie ma dochód podatkowy, czyli nadwyżka przychodów podatkowych nad kosztami ich uzyskania, ustalana według reguł ustawowych. Nie musi on odpowiadać zyskowi wykazanemu w sprawozdaniu finansowym. W podatku obrotowym sama sprzedaż może tworzyć obowiązek podatkowy także wtedy, gdy zysk jest bardzo niewielki, a w skrajnym przypadku nawet wtedy, gdy działalność kończy się stratą.
Z tego powodu stawka podatku obrotowego, choć zwykle przedstawiana jako niska, nie mówi jeszcze wiele o realnym ciężarze dla przedsiębiorcy. O tym decyduje przede wszystkim marża.
Mały procent może zjeść dużą część marży
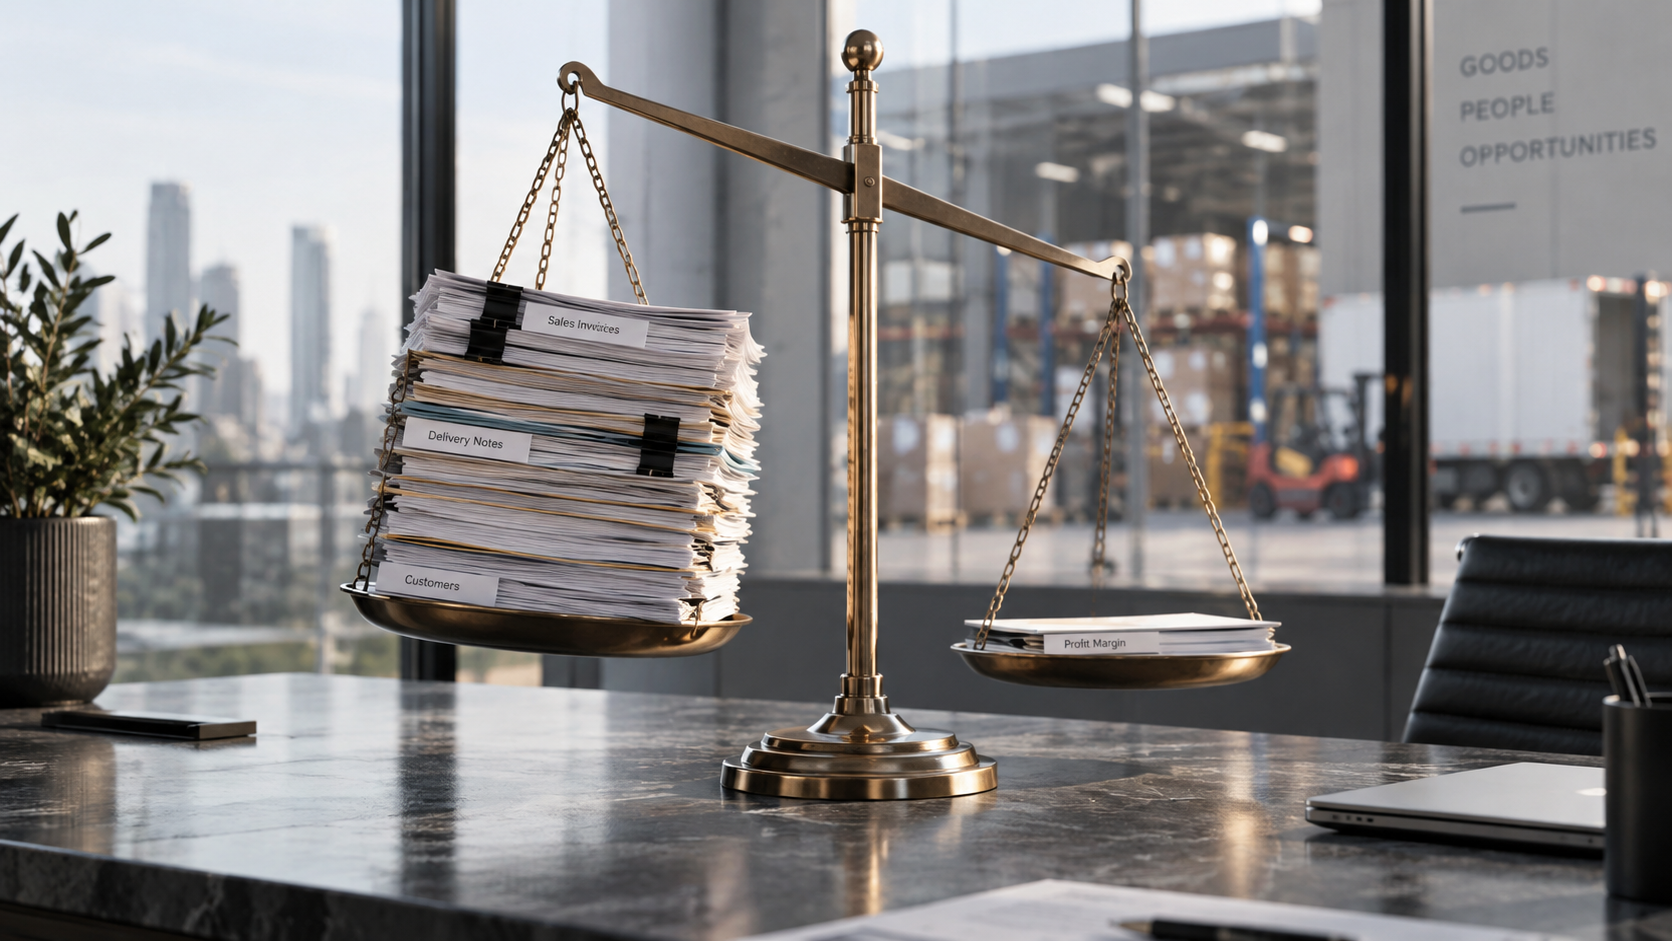
Wyobraźmy sobie hurtownię, która w ciągu roku osiąga 10 mln zł sprzedaży, ale pracuje na marży rzędu 4 proc. Oznacza to około 400 tys. zł marży brutto przed uwzględnieniem części pozostałych kosztów działalności. Gdyby podatek obrotowy wynosił 1 proc. przychodu, sama danina sięgnęłaby 100 tys. zł. To jedna czwarta wspomnianej marży, mimo że nominalna stawka podatku wygląda bardzo niepozornie.
Inaczej sytuacja wyglądałaby w przedsiębiorstwie usługowym z wysoką marżą, które przy takim samym obrocie zatrzymuje znacznie większą część przychodu. Dlatego podatek od obrotu nie rozkłada się równomiernie między branże. Dla jednych podmiotów może być kosztem stosunkowo łatwym do wkalkulowania, dla innych staje się bezpośrednią presją na rentowność.
Właśnie tu pojawia się podstawowy dylemat konstrukcyjny: prosty podatek niekoniecznie oznacza podatek ekonomicznie neutralny.
Szczególnie wrażliwe są firmy o niskiej marży
Największą ostrożność wobec podatków obrotowych wykazują zwykle sektory, w których liczy się duży wolumen sprzedaży, ale zysk na pojedynczej transakcji pozostaje niewielki. Dotyczy to części handlu detalicznego i hurtowego, dystrybucji, e-commerce, logistyki czy segmentów gastronomii. W takich branżach obrót potrafi wyglądać imponująco, podczas gdy wynik finansowy jest znacznie skromniejszy.
Dodatkowym problemem jest płynność. Przychód wykazany na fakturach nie zawsze oznacza pieniądze znajdujące się już na rachunku przedsiębiorcy. Jeżeli kontrahenci płacą z opóźnieniem, a podatek trzeba rozliczyć wcześniej, przedsiębiorstwo może znaleźć się w sytuacji, w której finansuje daninę z własnego kapitału obrotowego. Przy wysokich kosztach finansowania lub ograniczonej płynności znaczenie ma nie tylko wysokość podatku, lecz także termin jego zapłaty.
Z tego względu przedsiębiorcy patrzą nie tylko na stawkę, lecz także na moment powstania obowiązku podatkowego, progi zwolnień, sposób definiowania obrotu i możliwość uwzględniania zwrotów. Te techniczne szczegóły często decydują o tym, czy model pozostaje prosty również w praktyce.
Atut: prostota i trudniejsza ucieczka w koszty
Zwolennicy podatków obrotowych wskazują na argument, którego nie należy lekceważyć: taki system może być prostszy do obliczenia i kontroli. Jeżeli podstawą jest wartość sprzedaży, mniejsze znaczenie mają spory o to, czy konkretny wydatek rzeczywiście stanowi koszt uzyskania przychodu. Administracja podatkowa otrzymuje relatywnie przejrzysty punkt odniesienia, a wpływy budżetowe mogą być bardziej przewidywalne.
To również jeden z powodów, dla których rozwiązania oparte na przychodzie pojawiają się w dyskusjach dotyczących dużych grup kapitałowych czy sektorów, w których dochód wykazywany w danym kraju może być niski mimo wysokiej sprzedaży. Podatek od obrotu ogranicza znaczenie części metod obniżania podstawy opodatkowania, ponieważ koszty nie zmniejszają samego przychodu.
Prostota ma jednak swoją cenę. System, który mniej interesuje się kosztami, słabiej odzwierciedla faktyczną zdolność przedsiębiorstwa do ponoszenia ciężarów publicznych.
Sztuczna inteligencja w podatkach: pomoc czy niebezpieczna pułapka?
Nie mylić z VAT
VAT oraz klasyczny podatek obrotowy należą do podatków związanych ze sprzedażą towarów i usług, jednak różnią się konstrukcją i skutkami ekonomicznymi. VAT jest podatkiem od wartości dodanej i opiera się na mechanizmie podatku należnego oraz naliczonego. W typowym modelu przedsiębiorca rozlicza podatek na kolejnych etapach obrotu, odliczając VAT zapłacony przy zakupach od VAT należnego od sprzedaży, dzięki czemu ekonomiczny ciężar podatku ma ostatecznie obciążać konsumenta końcowego.
Klasyczny wielofazowy podatek obrotowy może natomiast obciążać pełną wartość sprzedaży bez analogicznego mechanizmu odliczeń. Jeżeli danina jest pobierana na kilku etapach łańcucha dostaw, może dochodzić do kumulacji obciążenia: producent płaci podatek od swojej sprzedaży, następnie hurtownik od swojej, a detalista od kolejnej transakcji. Powstaje wówczas tzw. efekt kaskadowy, przez który wysokość łącznego obciążenia może zależeć m.in. od liczby etapów produkcji i dystrybucji. Z tego względu konstrukcja takiego podatku wymaga szczególnej ostrożności, zwłaszcza w gospodarkach opartych na rozbudowanych łańcuchach dostaw.
Podatek obrotowy nie jest receptą dla całego systemu
W praktyce spór o podatek obrotowy nie sprowadza się do prostego wyboru między rozwiązaniem dobrym i złym. Może on pełnić funkcję sektorową, uzupełniającą albo minimalną, ale jego skutki silnie zależą od tego, kogo obejmuje, od jakiego poziomu przychodów, według jakiej stawki i z jakimi wyłączeniami. Ten sam mechanizm zaprojektowany dla wielkich przedsiębiorstw może mieć zupełnie inne znaczenie, jeśli obejmie również średnie i małe przedsiębiorstwa.
Dla polityki gospodarczej kluczowe jest więc nie tylko to, ile podatek przyniesie budżetowi, lecz także jakie zachowania wywoła na rynku. Czy przedsiębiorcy podniosą ceny? Czy ograniczą inwestycje? Czy zmienią strukturę sprzedaży? Czy większe obciążenie odczują przedsiębiorstwa krajowe, czy podmioty o międzynarodowej skali? Odpowiedzi na te pytania są ważniejsze niż sama atrakcyjność prostej formuły podatkowej.
Podatek obrotowy ma jednak niewątpliwą zaletę: łatwo wytłumaczyć jego zasadę. Znacznie trudniej przewidzieć, kto ostatecznie za niego zapłaci. W świecie biznesu przychód jest bowiem tylko początkiem rachunku. Dopiero po kosztach, finansowaniu, inwestycjach i ryzyku widać, ile naprawdę zostaje przedsiębiorcy. I właśnie dlatego każda propozycja opodatkowania obrotu powinna być oceniana nie przez pryzmat samej stawki, ale przez wpływ na marże, płynność i konkurencyjność firm.