Europa chce kontrolować emisje metanu, ale obawia się o dostawy gazu
Gaz nie musi zniknąć z rynku, żeby europejski importer stracił część możliwości zakupu. Spółka może odrzucić ofertę, jeśli sprzedawca nie dostarczy wiarygodnych danych o emisjach przy wydobyciu, a skutki prawne tego braku będą trudne do oceny. Francja chce ograniczyć takie ryzyko: wystąpiła o przesunięcie z 1 stycznia 2027 r. na 1 stycznia 2028 r. kolejnego etapu wymogów metanowych dotyczących importowanej ropy i gazu. Złagodzenia harmonogramu chce kilkanaście państw, w tym Niemcy.
Pod koniec września Komisja Europejska dopuściła możliwość rocznego odroczenia. Potrzebna jest jednak zgoda unijnych prawodawców; sama deklaracja nie zmienia przepisów. Spór dotyczy tego, jak sprawdzać dostawców, kiedy możliwości zastąpienia jednego drugim stają się coraz cenniejsze.
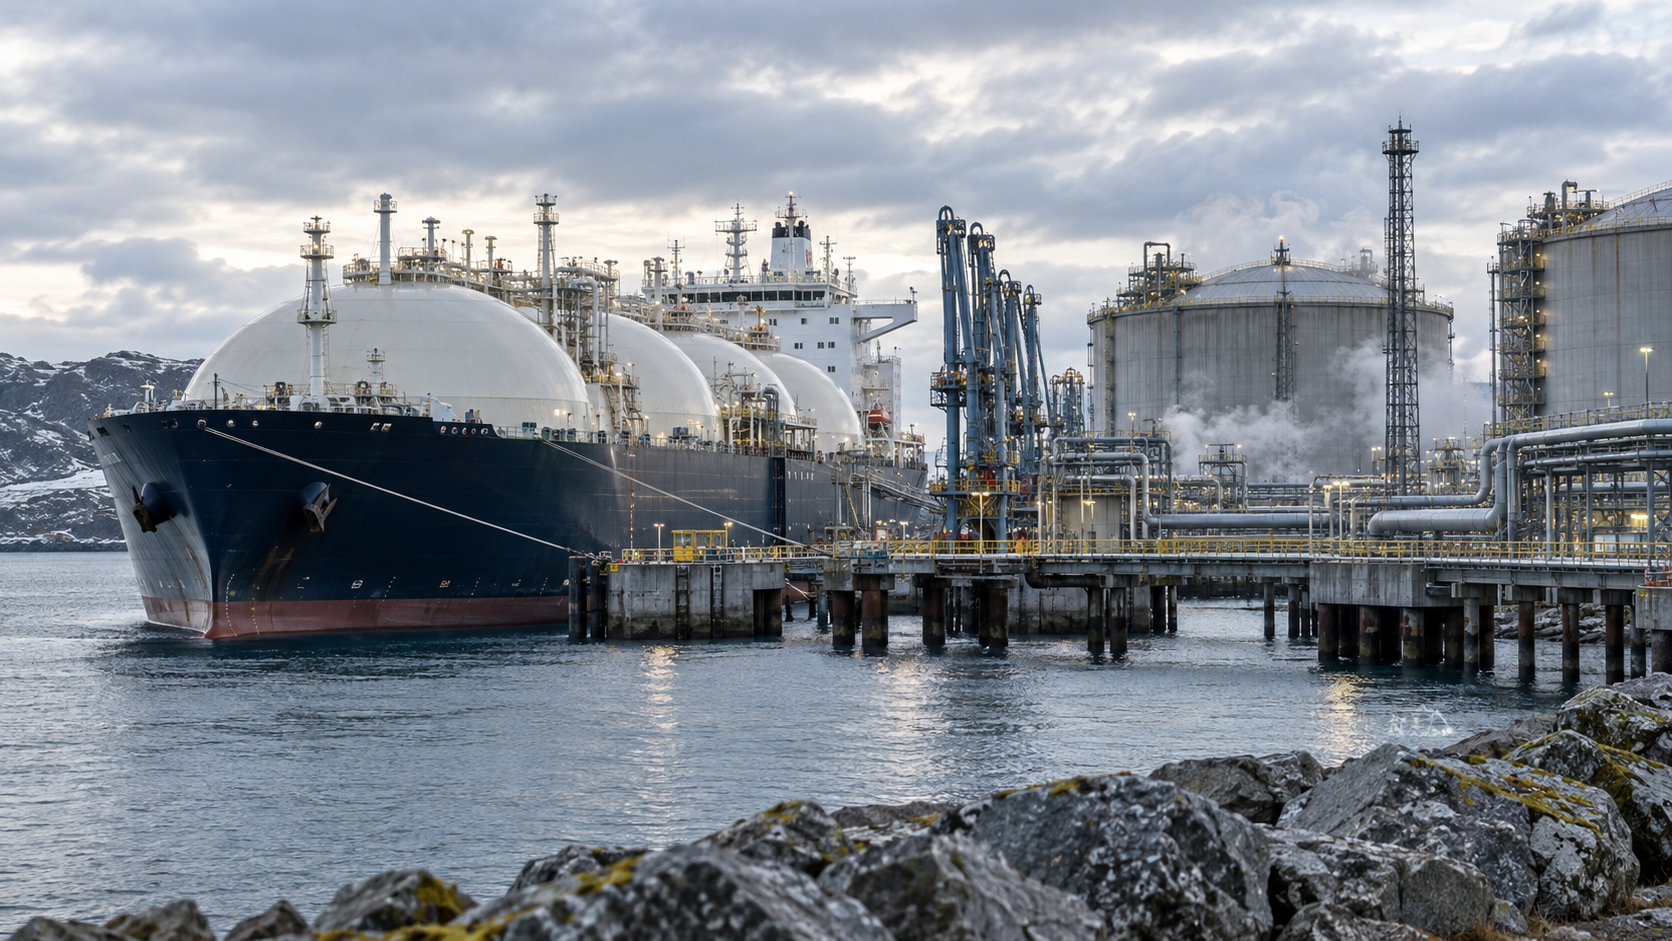
Powód pośpiechu widać na rynku LNG, czyli skroplonego gazu ziemnego przewożonego statkami. Według Międzynarodowej Agencji Energetycznej przed wybuchem wojny na Bliskim Wschodzie pod koniec lutego przez cieśninę Ormuz przechodziło niemal 20 proc. światowej podaży LNG. Zakłócenia na tym szlaku uderzyły w dostawy z Kataru i Zjednoczonych Emiratów Arabskich. Sytuacja zaczęła się poprawiać: 2 października Reuters opisywał wzrost liczby przewozów we wrześniu, wskazując zarazem na niepewność, czy uda się je utrzymać zimą. Europejska spółka odczuwa taki wstrząs również wtedy, gdy sama nie kupuje katarskiego gazu. Odbiorca w Azji, któremu zabraknie dostawy, może szukać zastępstwa u tego samego sprzedawcy co ona. Rosnąca konkurencja o dostępne ładunki osłabia pozycję kupującego. Nadal nie oznacza to, że Europa stoi przed nieuchronnym brakiem paliwa. Komisarz do spraw energii Dan Jørgensen mówił 29 września w Dublinie, że Unia nie znajduje się w kryzysie bezpieczeństwa dostaw i nie spodziewa się takiego scenariusza. Gaz może pozostać dostępny, choć jego pozyskanie będzie droższe i trudniejsze.
Gaz z wielu złóż
Od 1 stycznia 2027 r. importerzy mają wykazywać, że emisje metanu przy produkcji sprowadzanej ropy, gazu i węgla są monitorowane, raportowane i niezależnie weryfikowane na zasadach równoważnych unijnym. Ten etap dotyczy monitorowania, raportowania i weryfikacji emisji, a nie jeszcze maksymalnych limitów ich intensywności, podczas gdy firma emitująca mniej może nie umieć tego przekonująco udowodnić. W przypadku LNG pojawia się dodatkowa trudność. Terminal skraplający może pobierać gaz z sieci zasilanej przez wielu producentów. Paliwo się miesza, po drodze zmienia właścicieli, a europejski nabywca zawiera umowę z pośrednikiem. Badanie gazu przy rozładunku nie pokaże, ile metanu uciekło wcześniej z instalacji wydobywczej. Informacja musi przyjść od dostawcy. Unia nie żąda fizycznego śledzenia każdej cząsteczki: lipcowe zalecenie Komisji przewiduje rozwiązania oparte na dokumentowaniu transakcji i certyfikacji równoważnych ilości paliwa. Ocenę dowodów pozostawia jednak właściwym organom krajowym. Importer musi zatem ustalić ze sprzedawcą, jakie dane otrzyma i kto odpowie za ich braki. Cena oraz termin dostawy mogą być już uzgodnione, a negocjacje nadal mogą dotyczyć odpowiedzialności za informacje pochodzące od przedsiębiorstwa wydobywczego.
Cena pewniejszej dostawy
Jeżeli część ofert odpadnie podczas takiej oceny, importer będzie wybierał z mniejszej puli. Sprzedawca dysponujący zarówno gazem, jak i sprawdzonymi danymi może wtedy zażądać lepszej ceny. Przewagę mogą wówczas zyskać firmy, które mają udziały w wydobyciu i rozbudowany handel LNG. Dostęp do producentów ułatwia pozyskanie informacji, a duży wolumen pozwala rozłożyć koszty audytów na więcej dostaw. Korzyść zależy od tego, czy firma dostarczy klientowi dane, które urząd zaakceptuje. Mniejszy kupujący może wówczas płacić pośrednikowi także za przejęcie części pracy i ryzyka. Dla analityka spółki handlującej gazem istotna staje się różnica między ceną zakupu gazu z odpowiednią dokumentacją a ceną, po której może go sprzedać odbiorcom. Wzrost notowań surowca nie mówi jeszcze, czy marża handlowa rośnie. Droższy zakup może ją ścisnąć, zwłaszcza gdy cena sprzedaży została już ustalona, a dostawę trzeba dopiero zabezpieczyć. Przy elastycznej umowie z odbiorcą część dodatkowego kosztu może zostać przeniesiona dalej.
Skalę tej zależności pokazuje prosty rachunek. Przy zakupie 10 TWh gazu wzrost ceny o 1 euro za MWh oznacza 10 mln euro wyższego kosztu. Przyjmujemy umowny wolumen i hipotetyczną dopłatę za dostawę z potwierdzonymi danymi; nie jest to zaobserwowana premia rynkowa ani opłata ustanowiona przez UE. Rachunek pokazuje wrażliwość kosztów zakupu, a nie spadek zysku spółki. Zabezpieczenie giełdowej ceny gazu nie musi przy tym chronić przed dopłatą, której sprzedawca zażąda za konkretną dostawę.
Deficyt wymknął się spod kontroli? Ekspert ostrzega przed rachunkiem za obietnice
Co da dodatkowy rok
Znaczenie ma również wiek kontraktów. Wymóg obowiązujący od 2027 r. obejmuje umowy zawarte lub odnowione od 4 sierpnia 2024 r. Przy starszych importer ma podejmować wszelkie racjonalne starania o uzyskanie równoważnego systemu pomiarów i weryfikacji oraz wykazywać ich rezultaty. Spółka oparta na dawnych umowach znajduje się więc w innej sytuacji niż konkurent, który właśnie uzupełnia portfel dostaw. Od 2028 r. ma dojść raportowanie intensywności emisji, czyli ilości metanu emitowanej w relacji do produkcji paliwa. Limity tej intensywności obejmą umowy zawarte lub odnowione po 5 sierpnia 2030 r. Komisja próbowała już złagodzić ryzyko: w zaleceniu z 20 lipca zaproponowała niestosowanie wskazanych kar dotyczących obowiązków importerów przypadających na lata 2027–2029, z wyjątkiem oszustw. Takie zalecenie nie jest wiążącym odroczeniem i nie usuwa samych obowiązków. Z punktu widzenia zarządu podpisującego wieloletni kontrakt pozostawia więc niepewność. Przemysł naciska na dłuższy termin. Organizacja producentów ropy i gazu IOGP Europe 2 października zażądała trzech lat, wskazując między innymi na konieczność przygotowania niezależnych weryfikatorów i uznawanych systemów certyfikacji. To stanowisko zainteresowanej branży, ale dotyka problemu, którego importer nie rozwiąże samą gotowością do zapłacenia za audyt.
Argument o bezpieczeństwie dostaw nie zamyka jednak dyskusji. Czerwcowa analiza Rystad Energy, zamówiona przez organizację ekologiczną Environmental Defense Fund Europe, wskazywała, że przewidywane na 2027 r. ilości gazu objęte raportowaniem opartym na pomiarach mogą wystarczyć na potrzeby importowe UE. Nadal konieczna jest niezależna weryfikacja, a potencjalna podaż nie przesądza o warunkach zakupu przez konkretną spółkę. Badanie podważa jednak założenie, że regulacja musi doprowadzić do niedoboru. Jeśli dostatecznie wielu producentów będzie gotowych, konkurencja może ograniczyć premię za dostawy spełniające wymagania. Jest też ekonomiczny koszt zwłoki. Metan to główny składnik gazu ziemnego, więc jego wyciek oznacza utratę paliwa. Międzynarodowa Agencja Energetyczna szacuje, że w globalnym sektorze paliw kopalnych ponad 35 mln ton rocznych emisji metanu można ograniczyć bez kosztu netto przy średnich cenach energii z 2025 r. Wartość odzyskanego gazu pokrywałaby nakłady i koszty działania instalacji. Wykorzystanie tego potencjału wymaga inwestycji oraz czasu, ale kierunek jest istotny: naprawa nieszczelności może zwiększać ilość paliwa dostępnego do wykorzystania. Kolejne odroczenia mogą osłabiać presję na takie działania. Dostawca, który zapłacił już za pomiary i weryfikację, może też dłużej czekać na przewagę handlową wynikającą z przygotowania do unijnych wymogów.
Ocena odroczenia zależy od tego, co zmieni się w ciągu dodatkowego roku. Czy przybędzie weryfikatorów, czy sprzedawcy przekażą potrzebne dane i czy importer będzie wiedział przed podpisaniem umowy, że urząd je zaakceptuje? Jeśli te warunki zostaną spełnione, przesunięcie terminu może ułatwić wdrożenie przepisów bez niepotrzebnego zawężania wyboru dostaw. Najważniejsza pozostaje liczba sprzedawców, między którymi europejski odbiorca może rzeczywiście wybierać. Od niej zależy zarówno koszt zakupu, jak i to, na ile stanowczo będzie mógł egzekwować wymagania wobec dostawcy.