Wojna przestała być ryzykiem teoretycznym
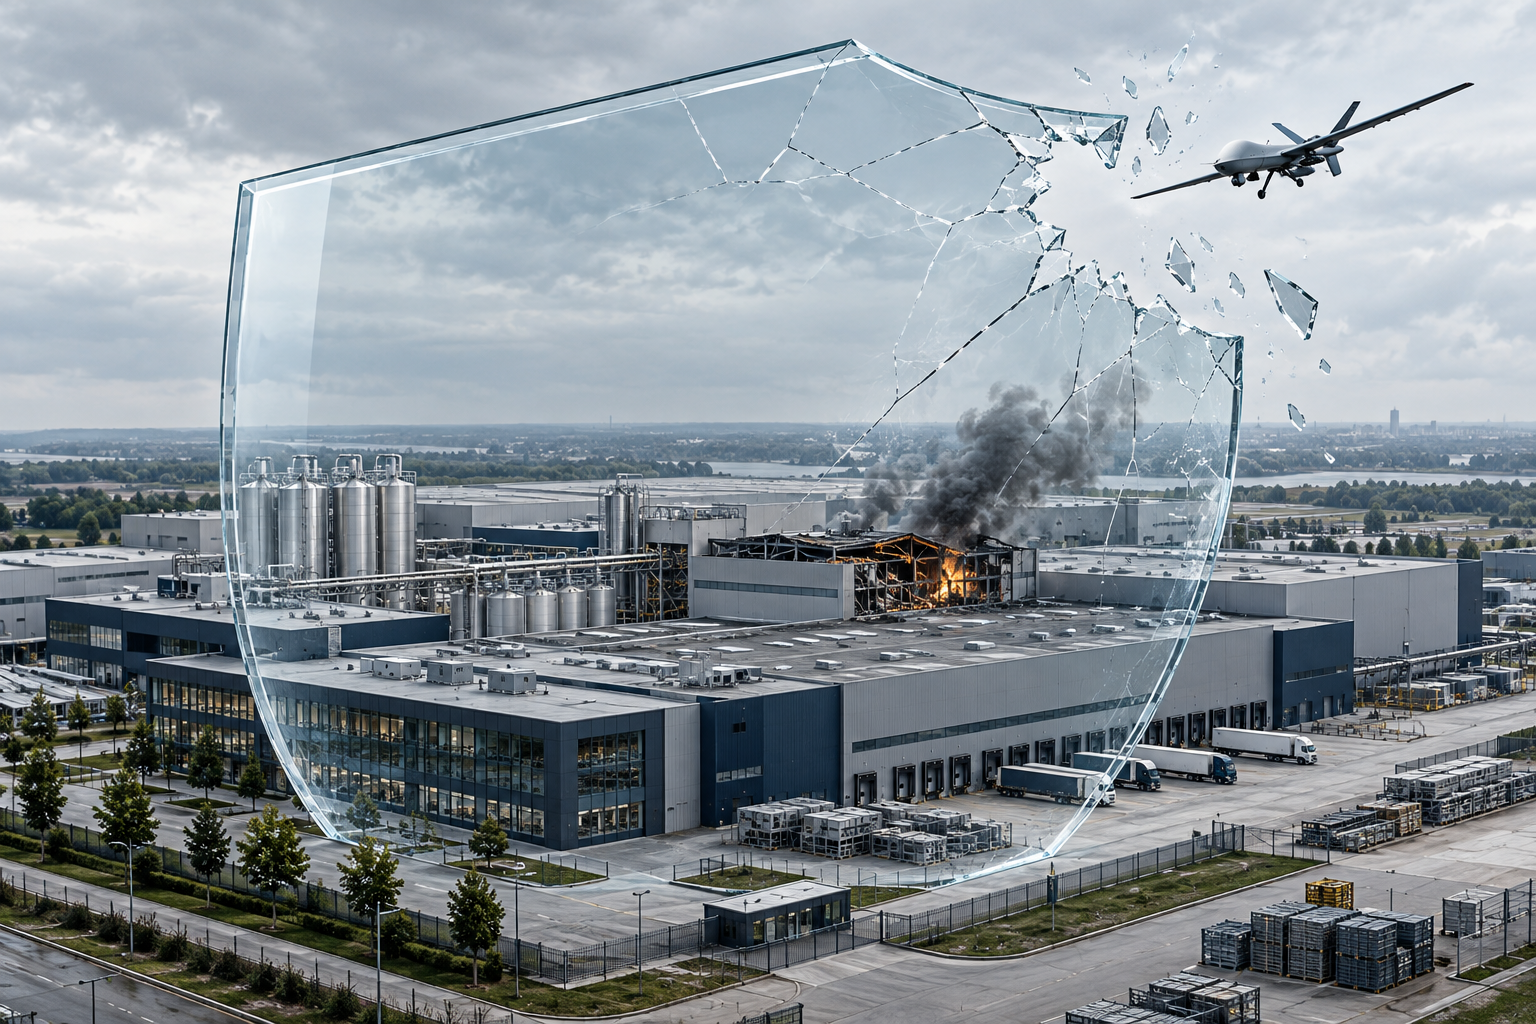
Zdarzenia takie jak sabotaż w fabryce dronów czy upadek rakiety na terytorium Polski wykraczają poza standardowy zakres ochrony ubezpieczeniowej. W polisach majątkowych dla firm te ryzyka są wyłączone, a ochronę trzeba dokupić klauzulą rozszerzającą albo odrębną polisą. Widzimy coraz większe zainteresowanie firm tego rodzaju ubezpieczeniami.
Monika Arasimowicz
menedżer ds. kluczowych klientów w Attis Broker
Od listopada 2022 r. Polska mierzy się z serią niepokojących incydentów bezpieczeństwa. Po spadku rakiety w Przewodowie i odnalezieniu pocisku pod Bydgoszczą doszło do kolejnych naruszeń: przelotu rakiety nad Oserdowem (marzec 2024 r.), wybuchu drona w Osinach (sierpień 2025 r.) czy upadku uzbrojonej rakiety w Tarnawie-Kolonii w lipcu br. Sygnałem alarmowym są także inne zdarzenia – pod koniec sierpnia br. wybuchły pożary w dwóch zakładach produkujących drony, a rząd oficjalnie potwierdził, że w Skarżysku-Kamiennej doszło do aktu sabotażu.
Warto podkreślić, że ochrona ubezpieczeniowa obejmująca działania wojenne, terroryzm czy sabotaż funkcjonuje dziś tylko w polisach korporacyjnych.
W standardowych ogólnych warunkach ubezpieczenia (OWU) majątkowego dla przedsiębiorstw ryzyko wojenne jest z góry wyłączone. W wielu przypadkach to wyłączenie ma charakter ogólny i nie precyzuje, czy dotyczy wyłącznie wojny formalnie wypowiedzianej ani czy obejmuje skutki konfliktów zbrojnych toczących się poza terytorium Polski.
Dobrym przykładem jest konflikt w Ukrainie, który z perspektywy prawa rosyjskiego nie został oficjalnie określony jako wojna, lecz jako „specjalna operacja wojskowa”. Pokazuje to, że o zastosowaniu wyłączenia decyduje przede wszystkim rzeczywisty charakter zdarzeń, a nie ich formalna kwalifikacja.
Sabotaż i terroryzm nie wszędzie oznaczają to samo
Warunki ubezpieczenia mogą kwalifikować takie zdarzenia jako działania wojenne, akty terroryzmu lub sabotaż. Ten sam incydent może trafić do różnych kategorii, a każda bywa definiowana inaczej. Widać to po definicjach terroryzmu, które nie są jednolite. Niektórzy ubezpieczyciele zastrzegają, że sprawcami powinny być zorganizowane grupy działające z pobudek politycznych, religijnych lub ideologicznych, inni ujmują to znacznie szerzej. Im węższe jest to pojęcie, tym większe ryzyko odmowy wypłaty przy zdarzeniach o niejednoznacznym charakterze. Analogiczna sytuacja występuje z definicjami sabotażu.
Wątpliwości budzi jednak nie tylko nazwanie zagrożenia, lecz także opis samego zdarzenia. W zależności od okoliczności uderzenie drona może zostać uznane na gruncie OWU za „działania wojenne”, „akt terroru” albo „upadek statku powietrznego”. Jak wskazuje Rzecznik Finansowy, obecne definicje nie rozstrzygają jednoznacznie sytuacji, w której dron uderza w budynek wskutek celowego działania, a nie awarii lub przypadkowego upadku. Decyzja o wypłacie odszkodowania będzie więc zależała od zapisów konkretnej umowy i ich interpretacji. O wypłacie odszkodowania przesądzi więc interpretacja konkretnych warunków ubezpieczenia. Ubezpieczyciele podkreślają, że każdy taki przypadek będą traktować indywidualnie, a rynek dostrzega konieczność ponownego przyjrzenia się tym definicjom.
Trudności w likwidacji szkody mogą mieć również charakter praktyczny. Gdy miejsce zdarzenia zostaje zabezpieczone na potrzeby postępowania prokuratury lub innych służb, ograniczony dostęp może uniemożliwić oględziny i wydłużyć proces.
Co można ubezpieczyć i za ile?
Wojna, terroryzm czy sabotaż to dla rynku odrębne ryzyka, których zabezpieczenie wymaga innych rozwiązań. Ochronę przed terroryzmem oraz strajkami, zamieszkami i sabotażem można zapewnić na dwa sposoby. Pierwszym jest rozszerzenie polisy majątkowej o odpowiednie klauzule – odpowiedzialność ubezpieczyciela jest wtedy ograniczona do ustalonego limitu, od kilku do kilkudziesięciu milionów złotych Drugim, bardziej kompleksowym, jest odrębna polisa obejmująca te ryzyka. Suma ubezpieczenia może wówczas odpowiadać pełnej sumie ubezpieczenia mienia z podstawowej polisy majątkowej, a zakres ochrony jest znacznie szerszy – warunki ubezpieczenia takichpolis bazują na na londyńskich klauzulach LMA (Lloyd’s Market Association).
Ochrona w zakresie ryzyk wojennych jest konstruowana w podobny sposób– najczęściej na klauzulach AVB 1-7 lub szerszych warunkach Political Violence. Ich zakres nie ogranicza się do działań wojennych – obejmować może też szkody będące następstwem m.in. aktów terroryzmu, sabotażu, złośliwego działania osób trzecich, powstania zbrojnego, rewolucji, buntu wojskowego lub zamachu stanu, a także strajków, zamieszek i rozruchów społecznych.
Za rozszerzenie polisy o klauzule terroryzmu lub strajków, zamieszek i sabotażu firmy z branż niskiego ryzyka płacą zazwyczaj od kilku tysięcy złotych rocznie, a w sektorach podwyższonego ryzyka – kilkanaście, a nawet kilkadziesiąt tysięcy za każdą z klauzul. Przy odrębnej polisie składka bywa znacznie wyższa i dla największych programów może sięgać miliona złotych, a w niektórych przypadkach nawet więcej. Przy ryzykach wojennych, w zależności od branży i limitu, kształtuje się od ok. 82 tys. zł do ok. 1 mln zł rocznie.
Obserwujemy przy tym wyraźny wzrost zainteresowania ochroną od ryzyka wojny i terroryzmu – głównie ze strony klientów instytucjonalnych z takich branż jak energetyka, transport czy sektor publiczny. Rynek powoli otwiera się na te ryzyka, ale dostępność i warunki wciąż zależą od globalnych możliwości reasekuracyjnych. Oferta będzie się więc rozszerzać, choć zapewne nigdy nie stanie się masowa.