Droższa ropa uderza w baterie przez grafit
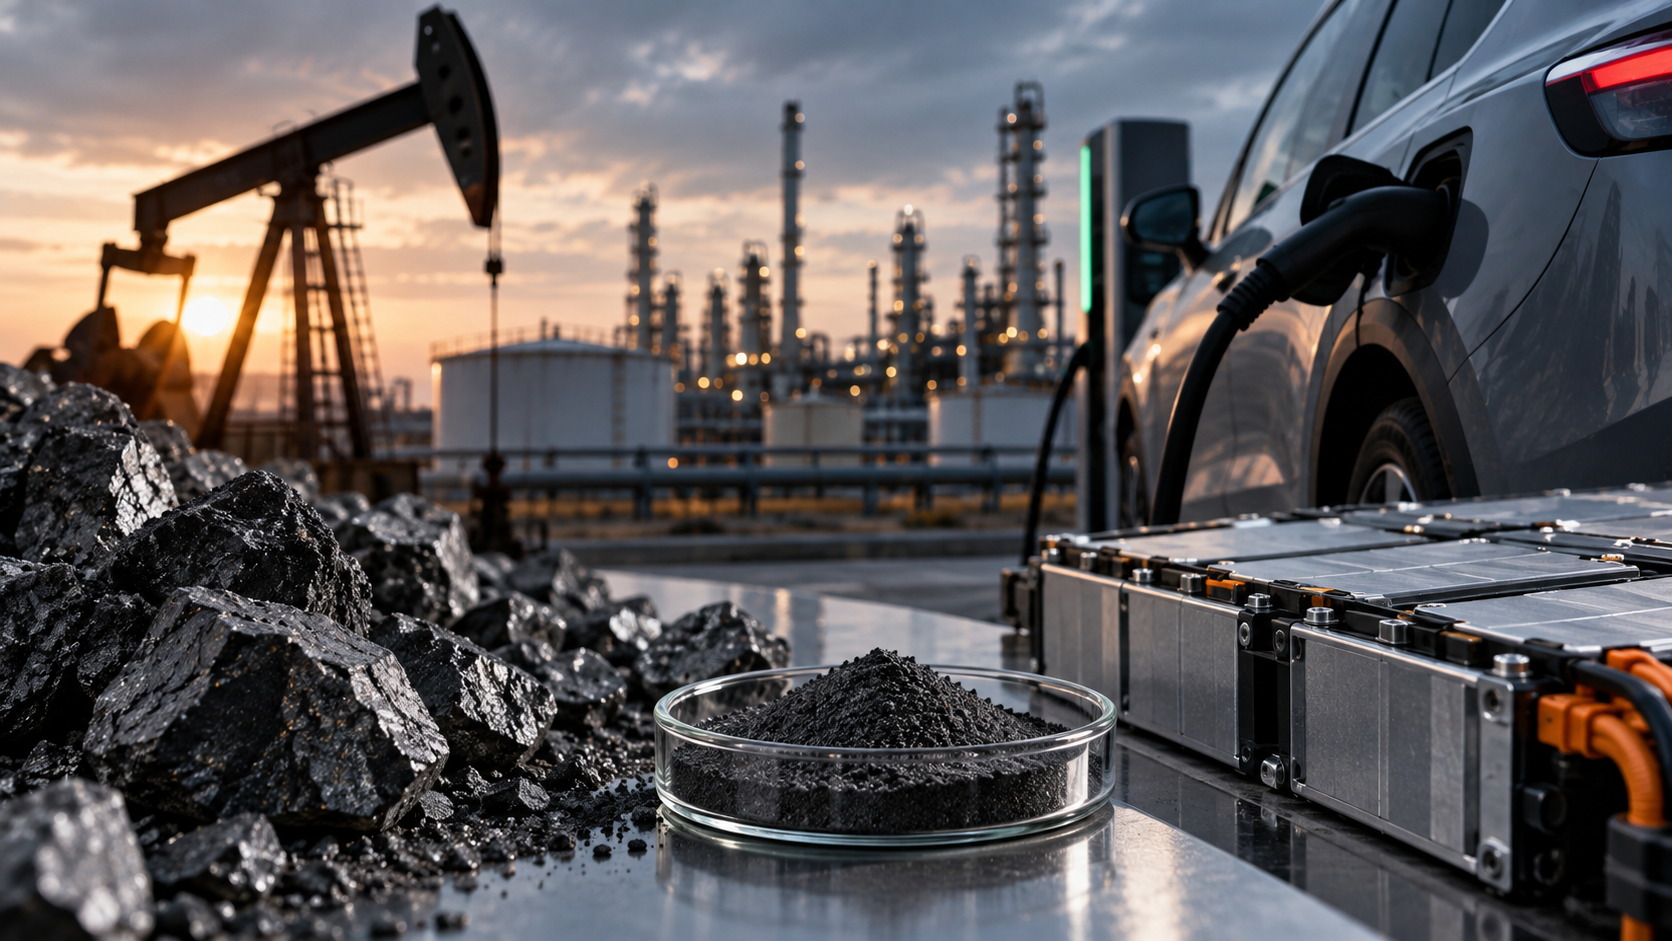
Droższa ropa może poprawiać opłacalność jazdy samochodem elektrycznym, a równocześnie podnosić koszt materiału potrzebnego do jego baterii. Widać to na rynku grafitu syntetycznego. Według Benchmark Mineral Intelligence cena niskosiarkowego koksu naftowego z dostawą do Chin wzrosła między czerwcem a sierpniem 2026 r. o 6,5 proc., licząc w juanach.
Ceny gotowych materiałów anodowych w badanych segmentach pozostawały stabilne od połowy czerwca do połowy września. Wyższy koszt surowca obciążał więc marże ich producentów. Inwestor patrzący wyłącznie na rosnące zamówienia z fabryk baterii mógł tego pogorszenia warunków nie dostrzec.
Od rafinerii do ogniwa
Grafit tworzy podstawę anody, czyli elektrody, w której podczas ładowania typowego ogniwa litowo-jonowego magazynowane są jony litu. Można go wydobyć, oczyścić i odpowiednio przetworzyć albo wytworzyć przemysłowo z surowców węglowych. W tej drugiej ścieżce wykorzystuje się m.in. koks naftowy, w tym jego specjalistyczną odmianę zwaną koksem iglastym. Część surowców pochodzi również z przetwórstwa węgla, więc poszczególni producenci są w różnym stopniu zależni od rynku ropy. Surowy koks wymaga obróbki cieplnej, a w procesie grafityzacji temperatura zbliża się do 3 tys. stopni Celsjusza. Powstaje uporządkowana struktura węgla o właściwościach wymaganych przez producenta ogniwa. Koszt jej uzyskania zależy od ceny surowca i energii, wydajności instalacji oraz strat materiałowych. Tańszy koks będzie oszczędnością dopiero wtedy, gdy jego skład i zachowanie podczas przetwarzania pozwolą uzyskać odpowiedni produkt. W typowych ogniwach litowo-żelazowo-fosforanowych, określanych skrótem LFP, materiał katodowy nie zawiera niklu ani kobaltu, natomiast anoda nadal wykorzystuje grafit. Jeśli jest to grafit syntetyczny wytwarzany z koksu naftowego, utrzymuje się zależność od tego surowca.
Phillips 66 produkuje specjalistyczny koks w brytyjskiej rafinerii Humber i zakładzie Lake Charles w Luizjanie. Odbiorcami są zarówno dostawcy materiałów do baterii, jak i wytwórcy elektrod grafitowych dla hutnictwa. Już to pokazuje, dlaczego ceny koksu nie da się wyprowadzić z samego kursu ropy. Liczą się rodzaje przerabianego surowca, dostępność odpowiednich półproduktów i instalacji oraz zamówienia z innych branż. Jeżeli ograniczenia dostaw zmieniają wsad rafinerii lub obniżają jej przerób, rynek odpowiedniego koksu może odczuć to niezależnie od popytu na samochody. Benchmark przez drożejącą ropę i półprodukty rafineryjne tłumaczył letni wzrost kosztów surowców do grafitu. Między czerwcem a sierpniem opłaty za zlecaną na zewnątrz grafityzację wzrosły według firmy o 2,3 proc. Producent kupujący zarówno koks, jak i usługę jego przetworzenia musiał zmierzyć się z obiema podwyżkami. Przy własnych piecach rachunek zależy bezpośrednio od kosztu energii i obłożenia instalacji.
Fabryka ogniw może odmówić podwyżki, jeżeli ma innych dostawców. We wrześniowej analizie Benchmark prognozował na 2026 r. blisko 250 tys. ton nadwyżki podaży w segmencie materiałów anodowych. Przy takiej konkurencji utrata zamówienia może boleć bardziej niż czasowe pogorszenie marży, zwłaszcza gdy fabryka potrzebuje wolumenu, by rozłożyć koszty stałe. Odbiorca może też zgodzić się na większe zakupy pod warunkiem utrzymania ceny, zostawiając dostawcy wybór między obłożeniem instalacji a zarobkiem na tonie. Nieco inny obraz rynku przedstawiał Shanghai Metals Market (SMM), który wskazywał na łagodny wzrost cen transakcyjnych materiałów anodowych z grafitu syntetycznego już w sierpniu 2026 r. W komentarzach z 30 września i 9 października serwis ponownie opisywał niewielkie podwyżki. Podwyżki były nadal ograniczane przez odbiorców, ale dostawcom udawało się już częściowo przenosić wzrost kosztów dalej. Roczna nadwyżka nie wyklucza przy tym okresowego napięcia w wybranych gatunkach materiału lub usługach przerobu. Wolny piec może znajdować się zbyt daleko, a dostępny grafit wymagać dodatkowych prób u klienta. W takich warunkach nawet dobrze zaopatrzony rynek nie daje każdemu kupującemu identycznej swobody wyboru. Dla marży producenta rozstrzygające będzie, czy podwyżka ceny za tonę pokryje wzrost kosztu wytworzenia tej tony.
Niższy PIT, wyższy CIT? Makowski o tym, kto zapłaci za reformę podatkową
Ile kosztuje brak podwyżki
Załóżmy zakład sprzedający rocznie 50 tys. ton materiału anodowego, któremu koszt surowców na tonę gotowego produktu rośnie o 200 dol. Przy niezmienionej cenie sprzedaży i ilości sprzedanego materiału oznacza to 10 mln dol. dodatkowego kosztu rocznie. Gdyby udało się przenieść połowę podwyżki na klienta, do pokrycia pozostałoby 5 mln dol. Przyjęte 200 dol. to wzrost kosztu surowców już przeliczony na tonę gotowego materiału anodowego. Wynik konkretnej spółki zależałby również od kosztu posiadanych zapasów, wydajności instalacji i pozostałych kosztów. Firma może przez pewien czas wykazywać przyzwoitą marżę, zużywając tańszy surowiec, a już płacić więcej za kolejne dostawy. Pierwsze ostrzeżenie może się wówczas pojawić w zapotrzebowaniu na gotówkę, zanim pogorszenie warunków zakupowych będzie wyraźnie widoczne w rachunku wyników. Dużo zależy od terminów płatności i tego, jak długo surowiec pozostaje w zapasie. Przy analizie producenta anod sprawdziłbym też częstotliwość aktualizacji cen w umowach oraz to, czy podwyżka kosztów daje prawo do korekty ceny, czy dopiero otwiera negocjacje. Kontrakt zapewniający odbiór produkcji ułatwia planowanie pracy fabryki, ale może pozostawiać jej właściciela z całym ryzykiem zakupowym. Jeżeli cena sprzedaży jest ustalona na dłużej, a surowiec kupowany po bieżących cenach, rosnące zamówienia mogą oznaczać większe finansowanie produkcji przy coraz mniejszym zarobku na tonie.
Przy droższym graficie syntetycznym fabryki ogniw mają powód, by zwiększać udział grafitu naturalnego. Taki materiał również trzeba jednak oczyścić, nadać jego cząstkom odpowiedni kształt i pokryć je warstwą węgla. Zanim pojawi się oszczędność, odbiorca musi sprawdzić, jak zmieniona mieszanka wpłynie na szybkość ładowania i trwałość ogniwa. Dla kopalni sama zawartość węgla w koncentracie nie przesądza zatem o możliwości zdobycia nowych zamówień. Potrzebny jest jeszcze dostęp do odpowiedniego przerobu i klient, który zaakceptuje uzyskany materiał. SMM na początku października nadal opisywał słaby rynek grafitu naturalnego, mimo presji kosztowej na jego syntetyczny odpowiednik. Rozważając zakup akcji kopalni pod droższą ropę, najpierw sprawdziłbym więc, co spółka faktycznie sprzedaje, komu i na jakich warunkach. Producent koncentratu dla tradycyjnego przemysłu ma inną ekspozycję niż dostawca materiału zatwierdzonego do konkretnego ogniwa. Wytwórcy grafitu syntetycznego również mogą reagować: zmieniać mieszanki surowców, poprawiać wydajność i usprawniać grafityzację. Przewaga kosztowa naturalnego zamiennika nie musi więc utrzymać się przez cały okres potrzebny do jego wdrożenia.
Czas potrzebny na akceptację materiału dobrze widać w przypadku Novonix, rozwijającego produkcję grafitu syntetycznego w Stanach Zjednoczonych. W komunikacie z 9 września br. spółka podała, że próbka kwalifikacyjna grafitowego materiału anodowego, tzw. C-sample, spełniła w testach głównego klienta wymagania dotyczące 12 z 14 ocenianych parametrów. Jej własne testy wskazywały wcześniej na zgodność ze wszystkimi wymaganiami. Novonix nadal zakładał rozpoczęcie sprzedaży materiału produkowanego seryjnie do tego odbiorcy w drugiej połowie 2027 r., pod warunkiem pomyślnego zakończenia kwalifikacji. Spółka uruchamiająca produkcję musi sfinansować instalacje, badania i utrzymanie zakładu, zanim rozpocznie regularne dostawy. Dla nowych zakładów poza Chinami podwyżka cen u konkurentów może poprawić warunki wejścia na rynek, o ile jednocześnie nie wzrośnie równie mocno ich własny rachunek za surowce i energię. W wycenie takiego przedsięwzięcia termin uzyskania akceptacji klienta może mieć większe znaczenie niż kolejna korzystna prognoza popytu na baterie.
Europejski producent ogniw lub magazynów energii odczuje te zmiany w takim stopniu, w jakim przejdą one przez kolejne umowy w łańcuchu dostaw. Grafit jest jedną z wielu pozycji kosztowych; tańsze pozostałe materiały lub poprawa wydajności mogą zniwelować jego podrożenie. Napięcie osłabłoby także po spadku cen odpowiedniego koksu albo przy wolniejszym wzroście zamówień na anody. W najbliższych miesiącach obserwowałbym ceny rzeczywiście zawieranych kontraktów, koszt grafityzacji i wykorzystanie mocy. Jeżeli dostawcy utrzymają produkcję kosztem marż, droga ropa w pierwszej kolejności obciąży ich wyniki. Gdyby zaczęli ograniczać pracę, odbiorcy musieliby szukać zastępstwa. Wtedy o ich koszcie zakupu przesądzi dostępność materiału, który może już trafić do produkcji ogniw, bez oczekiwania na kolejne próby i zatwierdzenia.