Wielka Brytania: Jak zarobić na hałdzie popiołu?
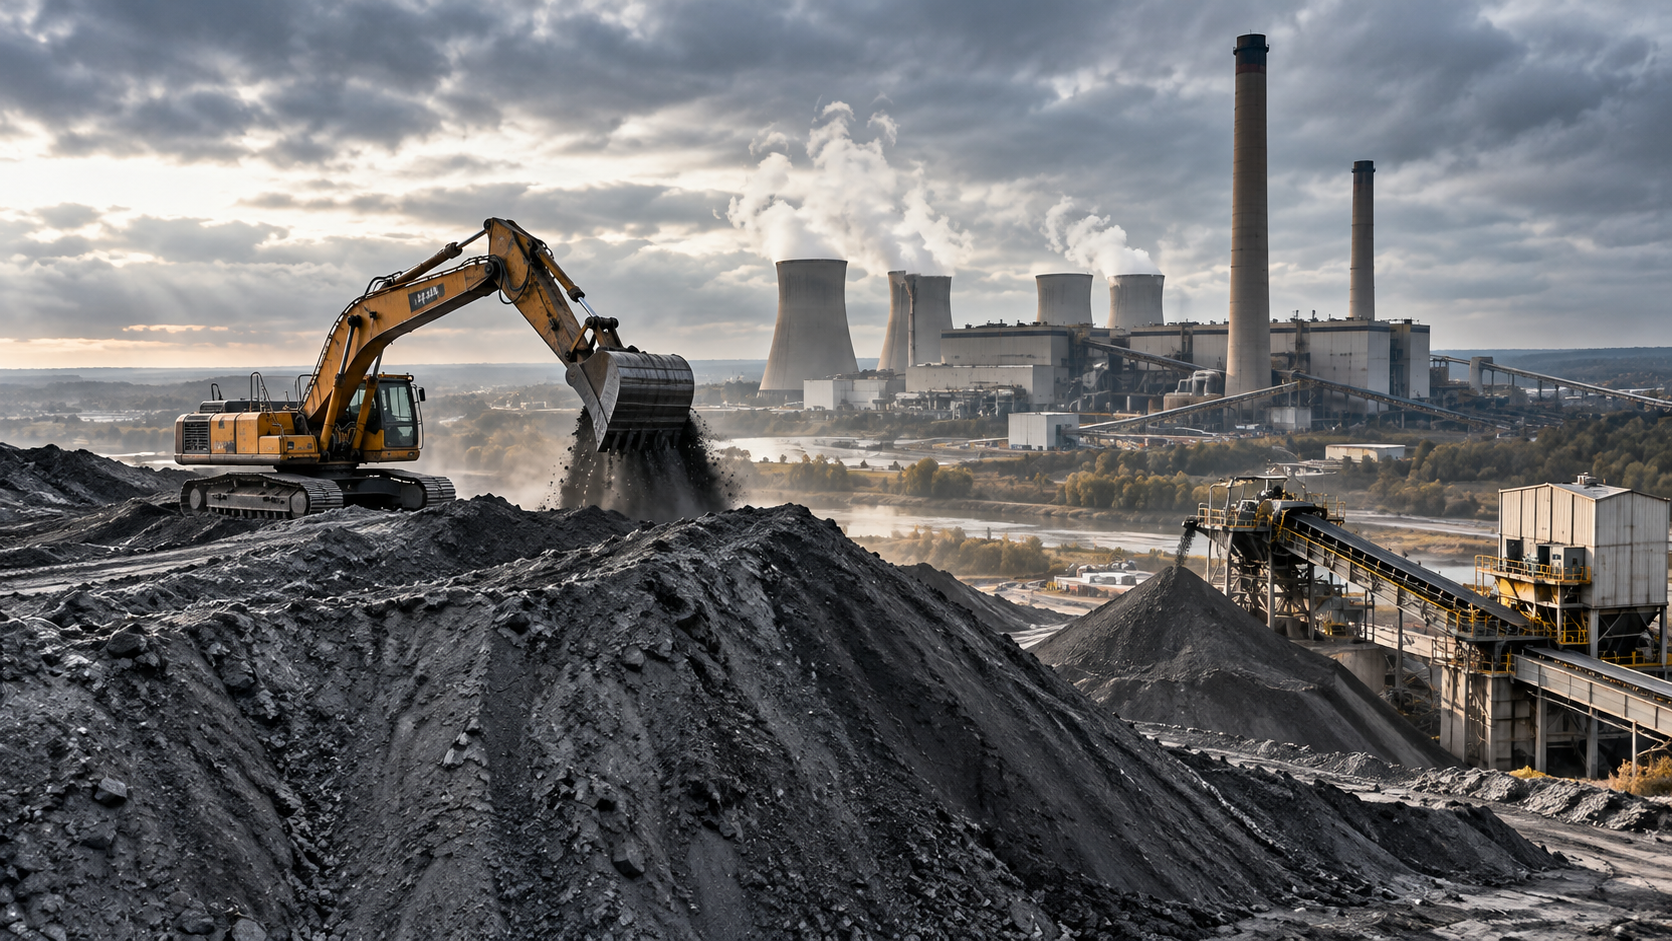
Titan chce zainwestować około 20 mln funtów w przerób popiołu przy dawnej elektrowni Fiddler’s Ferry. Materiał, który przez lata odkładano na składowisku, ma wrócić do budownictwa jako składnik cementu i betonu. Brytyjska energetyka przestała go dostarczać wraz z wyłączeniem ostatniej elektrowni węglowej, Ratcliffe-on-Soar, 30 września 2024 r. Cementownie nadal jednak potrzebują dodatków, dzięki którym mogą ograniczać zużycie klinkieru.

Według organizacji branżowej UKQAA jej członkowie zidentyfikowali ponad 100 mln ton zgromadzonego popiołu lotnego. Zapasu wydaje się więc nie brakować. Kłopot w tym, że duża część tego materiału wymaga przygotowania, a od właściwości popiołu i położenia składowiska zależy, czy po zapłaceniu za przerób i transport zostanie jeszcze marża.
Klinkier jest podstawowym półproduktem do wytwarzania cementu. Powstaje przez wypalanie mieszaniny surowców z dużym udziałem wapienia, z którego pod wpływem temperatury uwalnia się dwutlenek węgla. Cementownia emituje zatem CO₂ zarówno wskutek spalania paliwa w piecu, jak i samego procesu chemicznego. Nawet gdyby mogła ogrzewać piec bez emisji, pozostałby problem rozkładu wapienia. Popiół pozwala ograniczyć zapotrzebowanie na klinkier: można zastąpić nim część tego półproduktu w cemencie albo część cementu dodawanego do betonu. Odpowiednio dobrany reaguje z produktami wiązania cementu i współtworzy spoiwo. Nie jest więc obojętnym wypełniaczem dosypywanym wyłącznie po to, żeby obniżyć koszt mieszanki. Tę właściwość wykorzystuje się od dawna, podobnie jak inne dodatki pozwalające zmniejszać udział klinkieru. Przez lata budownictwo mogło odbierać suchy popiół z pracujących elektrowni. Po ich zamknięciu pozostają import i odzysk ze składowisk, gdzie surowiec zdążył nasiąknąć wodą i się zbrylić. Koszt jego przygotowania trzeba teraz uwzględnić w cenie produktu, który wcześniej powstawał przy okazji wytwarzania energii.
Kto finansuje zakład
Przy elektrowni Drax w Yorkshire ten dodatkowy etap sfinansuje Power Minerals Limited. Sama elektrownia nadal pracuje na biomasie, natomiast przedmiotem umowy są popioły węglowe zgromadzone na składowisku Barlow Mound. Porozumienie zawarto na dwadzieścia lat. PML ma zbudować, posiadać i prowadzić instalację; Drax będzie sprzedawał popiół, dostarczał energię oraz uczestniczył w zyskach ze sprzedaży przetworzonego materiału. Według ogłoszonych warunków koncern energetyczny nie musi ponosić nakładów na budowę zakładu. Drax szacuje korzyść na około 5 mln funtów dodatkowej skorygowanej EBITDA rocznie po 2027 r. aż do 2046 r. To wynik przed odsetkami, podatkiem dochodowym i amortyzacją, po korektach stosowanych przez spółkę. Prognoza dotyczy Drax, nie całego przedsięwzięcia, i nie jest prognozą gotówki dostępnej dla akcjonariuszy. PML musi natomiast odzyskać nakłady na budowę instalacji i pokrywać koszty jej utrzymania z przyszłej sprzedaży. Ten sam poziom sprzedaży może więc być korzystny dla dostawcy surowca, a jeszcze niewystarczający dla inwestora. Brak nakładów po stronie Drax nie usuwa jego zależności od powodzenia projektu, ale ogranicza kapitał, który musi zaangażować.
From Dubai to Warsaw: Why This International Student Chose Poland
Zakład przy Drax ma dysponować zdolnością produkcyjną około 400 tys. ton gotowego produktu rocznie. Raport koncernu z lutego 2026 r. wskazywał jeszcze start do końca tego roku; w późniejszej informacji PML o postępie prac pojawia się już 2027 r. Titan zapowiada uruchomienie instalacji przy Fiddler’s Ferry w pierwszym kwartale 2027 r. Umowę zawarł z właścicielem terenu, Peel NRE. Początkowe nakłady mają wynieść wspomniane 20 mln funtów, a moc przerobowa 300 tys. ton rocznie, z możliwością podwojenia. W tym przypadku chodzi o mokry popiół trafiający do instalacji. Po odjęciu wody i usuniętych składników masa produktu będzie mniejsza, więc obu wielkości nie należy dodawać jako przyszłej podaży dla budownictwa.
Trudności zaczynają się jeszcze przed budową zakładu, przy badaniu materiału. Popiół ze składowiska może różnić się składem, wilgotnością, drobnością i zawartością niespalonego węgla. Te różnice trzeba poznać, żeby dobrać sposób przerobu i ustalić, ile pełnowartościowego produktu uda się uzyskać. W grę wchodzą suszenie, rozbijanie zbrylonych cząstek i oddzielanie nadmiaru węgla; Titan ma wykorzystać technologię należącej do grupy firmy ST Equipment & Technology. Uniwersytet w Dundee opublikował w kwietniu 2026 r. wstępne wyniki badań, w których przetworzony popiół ze składowisk zachowywał się podobnie do świeżego materiału. Przebadane próbki spełniały wymagania normy EN 450 dotyczące drobności i właściwości chemicznych, a betony wykazywały właściwości zbliżone do właściwości mieszanek ze świeżym popiołem. Badania trwałości nadal trwają. Wyniki dają podstawę do rozwijania tej technologii, choć nie rozstrzygają o przydatności materiału z każdego składowiska. Betoniarnia potrzebuje dostaw o stałych właściwościach, żeby nie musieć ciągle korygować receptury. Właściciel hałdy nie może też zakładać, że sprzeda całą jej zawartość. Przy Drax część składowiska ma pozostać na obecnej wysokości ze względów krajobrazowych, a teren po wydobyciu popiołu ma zostać zrekultywowany. Do rachunku inwestycji trafia zatem również koszt zakończenia prac.
Cena z dostawą
Dla odbiorcy liczy się cena popiołu dowiezionego do jego zakładu. Z niej muszą się utrzymać właściciel surowca, przetwórca i przewoźnik. Bliskość cementowni lub betoniarni może więc ważyć więcej niż sam rozmiar składowiska. Przy sprzedaży 400 tys. ton rocznie każde dodatkowe 10 funtów kosztu transportu na tonę daje 4 mln funtów kosztów w skali roku. To własny rachunek dla hipotetycznego wolumenu sprzedaży, przy założeniu, że cały wzrost kosztu obciąża dostawcę. Nie jest prognozą wyniku żadnego z opisanych projektów. Jeśli przewóz podrożeje, dostawca może próbować podnieść cenę, ale odbiorca porówna ją z ofertą importera albo kosztem innego dodatku do spoiwa. Po stronie przetwórcy pozostają jeszcze energia zużywana do suszenia, obsługa instalacji i finansowanie. Wydobywanie oraz przygotowanie materiału blisko składowiska pozwala ograniczyć wożenie wody, którą później trzeba usunąć. Ostateczna opłacalność zależy jednak także od wykorzystania mocy: część kosztów zakład ponosi również wtedy, gdy zamówień jest mniej. Duża instalacja może obniżać koszt jednostkowy przy pełnej produkcji, a przy słabym obłożeniu stać się trudniejsza do utrzymania.
Brytyjskie budownictwo nie daje obecnie podstaw, by zakładać łatwe zapełnienie portfela zamówień. Mineral Products Association informowało o dalszym spadku sprzedaży materiałów budowlanych w pierwszym kwartale 2026 r. Jeszcze 23 października szef Holcimu Miljan Gutovic mówił Reutersowi, że nie oczekuje istotnej poprawy na brytyjskim rynku w 2027 r. Ograniczenie podaży świeżego popiołu może ułatwić wejście nowym zakładom odzysku, lecz liczba budowanych domów, dróg i innych obiektów nadal wyznacza popyt na beton. Przy słabej koniunkturze część sprzedaży trzeba będzie zdobyć kosztem dotychczasowych dostawców. Popiół konkuruje również z innymi materiałami ograniczającymi zużycie klinkieru, w tym z glinami poddanymi obróbce termicznej. Jego niska emisyjność ma znaczenie dla klientów, ale nie zapewnia dowolnej premii cenowej. Im więcej dostępnych zamienników, tym trudniej będzie odzyskać w cenie produktu koszty drogiego suszenia czy odległego transportu. Można więc jednocześnie mieć coraz mniej świeżego popiołu na rynku i zbyt mało zamówień, by opłacało się uruchomić każdą planowaną instalację.
Polski właściciel składowiska może poprzestać na sprzedaży surowca albo finansować również jego przerób. Model Drax pokazuje możliwość współpracy właściciela zasobu z firmą, która dysponuje technologią i podejmuje się prowadzenia zakładu. Nie daje jednak podstaw do przypisywania podobnego dochodu każdej hałdzie. Warunki sprzedaży popiołu, odpowiedzialność za rekultywację oraz udział w zyskach mogą istotnie zmienić podział korzyści. Dla inwestora istotna będzie także długość umów po obu stronach działalności. Dostęp do surowca na dwadzieścia lat zabezpiecza zaopatrzenie, podczas gdy zamówienia mogą obejmować znacznie krótszy okres. Jeżeli klienci zachowają możliwość szybkiej zmiany dostawcy, ryzyko nieodzyskania pieniędzy wydanych na instalację pozostanie po stronie operatora.