Związek się kończy. Zobowiązania zostają
W rozmowach z kobietami w kryzysie finansowym często słyszę historie, które zaczęły się od zaufania do partnera i planów na wspólną przyszłość. Jako kobieta rozumiem, jak trudno oddzielić uczucia i troskę o bliskich od decyzji dotyczących pieniędzy. Założenie firmy czy podpisanie umowy bywa wtedy próbą zadbania o rodzinę. Problem pojawia się, gdy kobieta przyjmuje odpowiedzialność za zobowiązania, a wpływ na decyzje i dostęp do pieniędzy zachowuje partner. Kiedy relacja się kończy, ona zostaje z długami, a konsekwencje finansowe może odczuwać przez wiele lat.
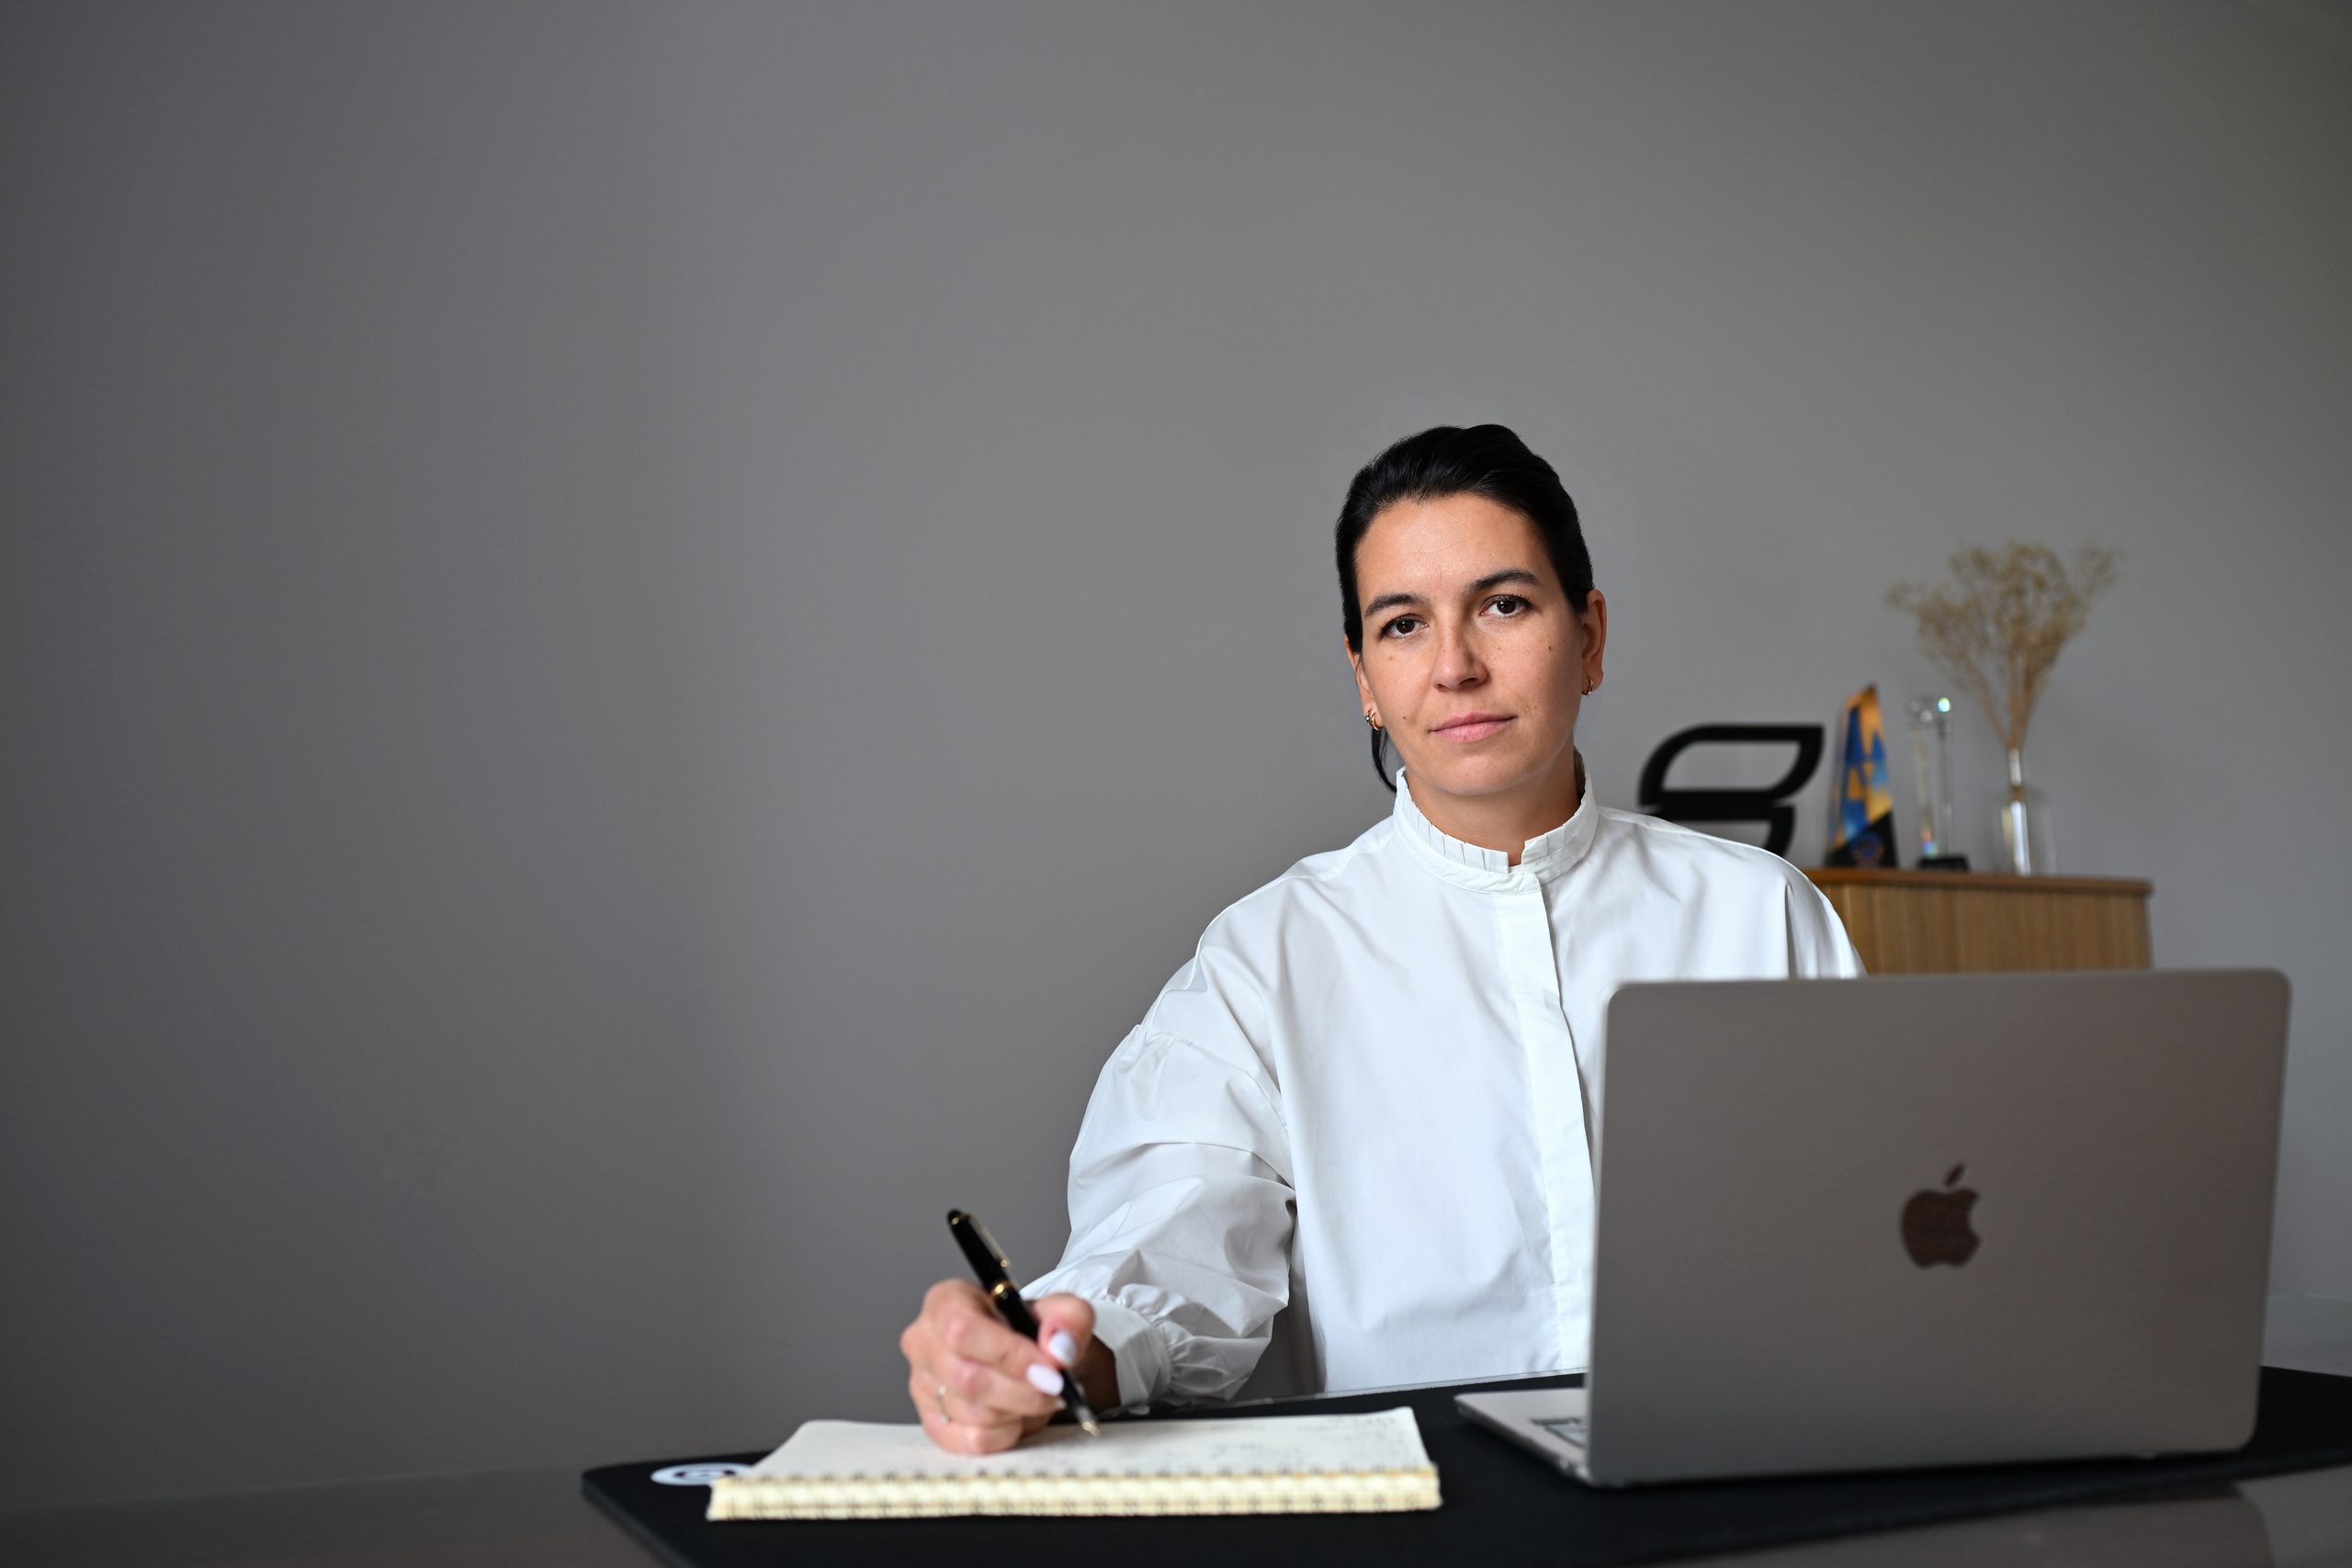
Magdalena Dziamska
wspólniczka i partnerka zarządzająca Confiance
Jako doradczyni finansowa i współwłaścicielka firmy wiem, jak wiele zależy od rzetelnej informacji i możliwości samodzielnego działania. Szczególnie wyraźnie widzę to w sprawach kobiet, których problemy biznesowe splatają się z trudną sytuacją osobistą. Przychodzą po pomoc w uporządkowaniu zobowiązań, ale podczas rozmowy okazuje się, że wcześniej nie znały rzeczywistej kondycji firmy zarejestrowanej na ich nazwisko. O tym, co naprawdę działo się w firmie, dowiadują się z wezwań do zapłaty.
Powtarzalny model
W naszej praktyce powtarza się pewien mechanizm. Partner ma za sobą nieudane przedsięwzięcie, zadłużenie, czasem upadłość. W części spraw został również objęty sądowym zakazem prowadzenia działalności gospodarczej. Proponuje więc rozpoczęcie kolejnego biznesu na nazwisko partnerki. Ona ma formalnie prowadzić firmę, on zajmie się klientami, kontraktami i pieniędzmi. Nowe przedsięwzięcie ma pozwolić rodzinie stanąć na nogi. Partner zapewnia, że nie popełni tych samym błędów ponownie.
Kobieta może widzieć w tym szansę na wspólną przyszłość. Ufa osobie, z którą dzieli życie, chce pomóc w odbudowaniu dochodów i zapewnić rodzinie stabilność. Rejestruje działalność, podpisuje umowy, udziela pełnomocnictw. Z czasem okazuje się, że odpowiedzialność jest po jej stronie, podczas gdy wpływ na prowadzenie firmy pozostaje po stronie partnera. Ma coraz mniej informacji o przepływie pieniędzy i coraz mniej możliwości sprawdzenia, czy składane jej zapewnienia odpowiadają rzeczywistości.
Kto ponosi odpowiedzialność
W jednoosobowej działalności gospodarczej przedsiębiorca co do zasady odpowiada za zobowiązania całym swoim majątkiem. Sam fakt, że firmą faktycznie zajmował się partner, nie usuwa tej odpowiedzialności. Jednocześnie wcześniejsze długi partnera nie stają się automatycznie długami kobiety tylko dlatego, że otworzyła działalność. Trzeba ustalić, jakie nowe zobowiązania powstały, kto zawierał umowy i na jakiej podstawie wierzyciele żądają zapłaty. W spółkach ocena zależy dodatkowo od formy prawnej i pełnionych funkcji.
Z zewnątrz łatwo zapytać, dlaczego zgodziła się na taki układ. To pytanie pomija jednak okoliczności, w których podejmowała decyzje. W bliskiej relacji działają zaufanie, lojalność i poczucie odpowiedzialności za rodzinę. Odmowa może oznaczać konflikt, utratę źródła utrzymania albo zarzut, że nie chce się pomóc najbliższej osobie. Kobieta ocenia sytuację na podstawie informacji, które otrzymuje. Jeśli część z nich jest ukrywana lub świadomie zniekształcana, nie ma warunków do podjęcia w pełni świadomej decyzji.
W niektórych sprawach dochodzą przemoc psychiczna lub fizyczna oraz uzależnienia. Kontrolowanie pieniędzy, odbieranie dostępu do dokumentów czy wymuszanie podpisywania zobowiązań mogą być przejawami przemocy ekonomicznej. W takim otoczeniu zadawanie pytań o finanse bywa źródłem kolejnych awantur. Osoba formalnie prowadząca działalność może obawiać się domagania informacji, do których powinna mieć swobodny dostęp. Dlatego oceny jej sytuacji nie można kończyć na sprawdzeniu nazwiska w rejestrze przedsiębiorców.
Odpowiedni plan
Kiedy biznes ponownie przestaje regulować zobowiązania, konflikt się pogłębia. Związek może się skończyć, ale pozostają umowy, zaległości i postępowania. Kobieta musi jednocześnie zadbać o utrzymanie siebie i dzieci oraz ustalić, co wydarzyło się w działalności. Spotykamy także sytuacje, w których były partner rozpoczyna podobne przedsięwzięcie z kolejną osobą. Poprzednia partnerka nadal ponosi skutki wcześniejszych decyzji.
Długi potrafią ograniczać samodzielność długo po rozstaniu. Trzeba znaleźć środki na mieszkanie i codzienne wydatki, odbierać korespondencję, pilnować terminów i odpowiadać na żądania wierzycieli. Osoba, która dopiero odzyskuje kontrolę nad swoim życiem, ma równocześnie uporządkować sprawy firmy. Doradztwo powinno uwzględniać to obciążenie. Plan musi uwzględniać jej dochody, czas i dostęp do informacji.
W takich rozmowach mówię wprost o tym, co wynika z dokumentów i czego jeszcze nie wiemy. Potrzebujemy faktów, ale także warunków, w których klientka będzie mogła je spokojnie przedstawić. Ocenianie jej wcześniejszych wyborów utrudnia ten proces. Ważniejsze jest ustalenie, co podpisała, jaką wiedzę miała w danym momencie i kto faktycznie decydował o pieniądzach. Zaufanie do doradcy pozwala opowiedzieć również o okolicznościach, które trudno ujawnić podczas rozmowy ograniczonej do kwot i terminów płatności.
Porządki
Pierwszym etapem pomocy jest odtworzenie sytuacji. Porządkujemy umowy, zestawienia zobowiązań, dokumentację księgową i korespondencję. Sprawdzamy, które zobowiązania są wymagalne, jakie postępowania już się toczą oraz gdzie potrzebna jest pilna reakcja. Jeśli dokumentów brakuje, ustalamy, skąd można je uzyskać. Budujemy możliwie pełny obraz finansów i odpowiedzialności klientki, potrzebny do podjęcia dalszych decyzji.
Równolegle analizujemy jej bieżące możliwości. Jakie ma dochody, ile kosztuje utrzymanie rodziny, czy firma nadal funkcjonuje i czy ma szansę się utrzymać? Czy klientka chce i potrafi samodzielnie ją prowadzić? Kontynuowanie firmy tylko dlatego, że została już zarejestrowana, może oznaczać narastanie kolejnych strat. Z drugiej strony przedsiębiorstwo z problemami może mieć wartościowe kontrakty i ekonomiczne podstawy do dalszego funkcjonowania. Ocena musi wynikać z danych oraz realnych warunków działania.
W Confiance łączymy w tej pracy kompetencje finansowe, prawne, księgowe i biznesowe. Prawnicy oceniają dokumenty, zakres odpowiedzialności i możliwe działania wobec innych osób. Analiza finansowa pokazuje możliwości obsługi zobowiązań oraz perspektywy działalności. Księgowość pomaga odtworzyć jej rzeczywisty przebieg. Wspólna praca pozwala uwzględnić zależności między tymi obszarami i przygotować spójny kierunek postępowania. Klientka ma dzięki temu mniej obowiązków związanych z samodzielnym koordynowaniem pracy specjalistów.
Dalsze rozwiązania zależą od ustaleń. Może chodzić o wyjaśnienie zasadności żądań wierzyciela, rozmowy o warunkach spłaty, uporządkowanie działalności albo ocenę możliwości restrukturyzacji lub upadłości. Każde z tych działań ma własne warunki i konsekwencje. Właściwą drogę wybieramy na podstawie źródeł zobowiązań, sytuacji majątkowej, dochodów i dokumentów. Klientka powinna wiedzieć, dlaczego proponujemy określone działanie i czego może się po nim spodziewać.
Plan musi być zrozumiały dla osoby, której dotyczy. Ustalamy kolejność działań, wyjaśniamy ich znaczenie i wskazujemy, jakie informacje są jeszcze potrzebne. Zależy mi na tym, żeby klientka mogła zadawać pytania i świadomie uczestniczyć w podejmowaniu decyzji. Po doświadczeniu relacji, w której ktoś przejmował kontrolę nad finansami, szczególnego znaczenia nabiera odzyskanie własnego głosu. Doradca powinien pomagać w jego odbudowie, jasno przedstawiając możliwości, ograniczenia i skutki kolejnych kroków.
Chcemy pomagać
Te doświadczenia wpłynęły na decyzję o uruchomieniu w Confiance specjalnej linii wsparcia biznesowego dla kobiet znajdujących się w takich kryzysach. Uruchomimy ją w 2027 r. To ważny projekt strategiczny firmy. Wykorzystamy w nim doświadczenie zdobyte w sprawach, w których zadłużenie firmy wiąże się z manipulacją, zależnością i nadużyciem zaufania w związku.
Celem jest pomoc w przejściu od niepełnej wiedzy o zobowiązaniach do uporządkowanego planu działania. Chcemy, by wsparcie uwzględniało zarówno sytuację przedsiębiorstwa, jak i warunki, w których kobieta odbudowuje samodzielność. Sama znajomość przepisów lub umiejętność sporządzenia zestawienia długów nie rozwiązuje całego problemu. Potrzebna jest także ocena możliwości zarobkowania, utrzymania rodziny i dalszego prowadzenia spraw. Tak rozumiemy rolę zespołu doradczego w tym projekcie.
Z mojej perspektywy równie ważna jest wiedza, która pozwala wcześniej rozpoznać niebezpieczny układ. Osoba przyjmująca odpowiedzialność za działalność powinna mieć dostęp do rachunków, umów i informacji księgowych. Powinna też wiedzieć, jakie decyzje są podejmowane w jej imieniu. Zaufanie między partnerami może iść w parze z przejrzystością finansów. Jasny podział uprawnień i odpowiedzialności pomaga chronić obie strony oraz samo przedsięwzięcie.
Nacisk na szybki podpis, ukrywanie dokumentów czy odmawianie rozmowy o zadłużeniu wymagają uwagi. Podobnie jak oczekiwanie, że jedna osoba przyjmie całą odpowiedzialność, a druga zachowa wyłączność na zarządzanie pieniędzmi. Warto skonsultować dokumenty przed podjęciem zobowiązania, zwłaszcza gdy ich znaczenie jest niejasne. Niezależna ocena pomaga zobaczyć ryzyko, którego w emocjonalnie trudnej sytuacji można nie dostrzegać. Wspólny biznes wymaga przestrzeni na pytania, również te niewygodne.
Jednym z najważniejszych efektów mojej pracy jest to, że kobieta zyskuje jasny obraz swojej sytuacji i potrafi świadomie ocenić możliwe rozwiązania. Wie, jakie sprawy wymagają działania, na jakie wsparcie może liczyć i od czego zależy dalszy plan. Zakończenie związku samo w sobie nie porządkuje finansów. Pomoc w zmierzeniu się z jego ekonomicznymi następstwami może jednak stworzyć warunki do odzyskania niezależności. Temu chcemy służyć jako Confiance: wspierać kobiety w podejmowaniu kolejnych decyzji z wiedzą, planem i rzeczywistym wpływem na własną przyszłość.