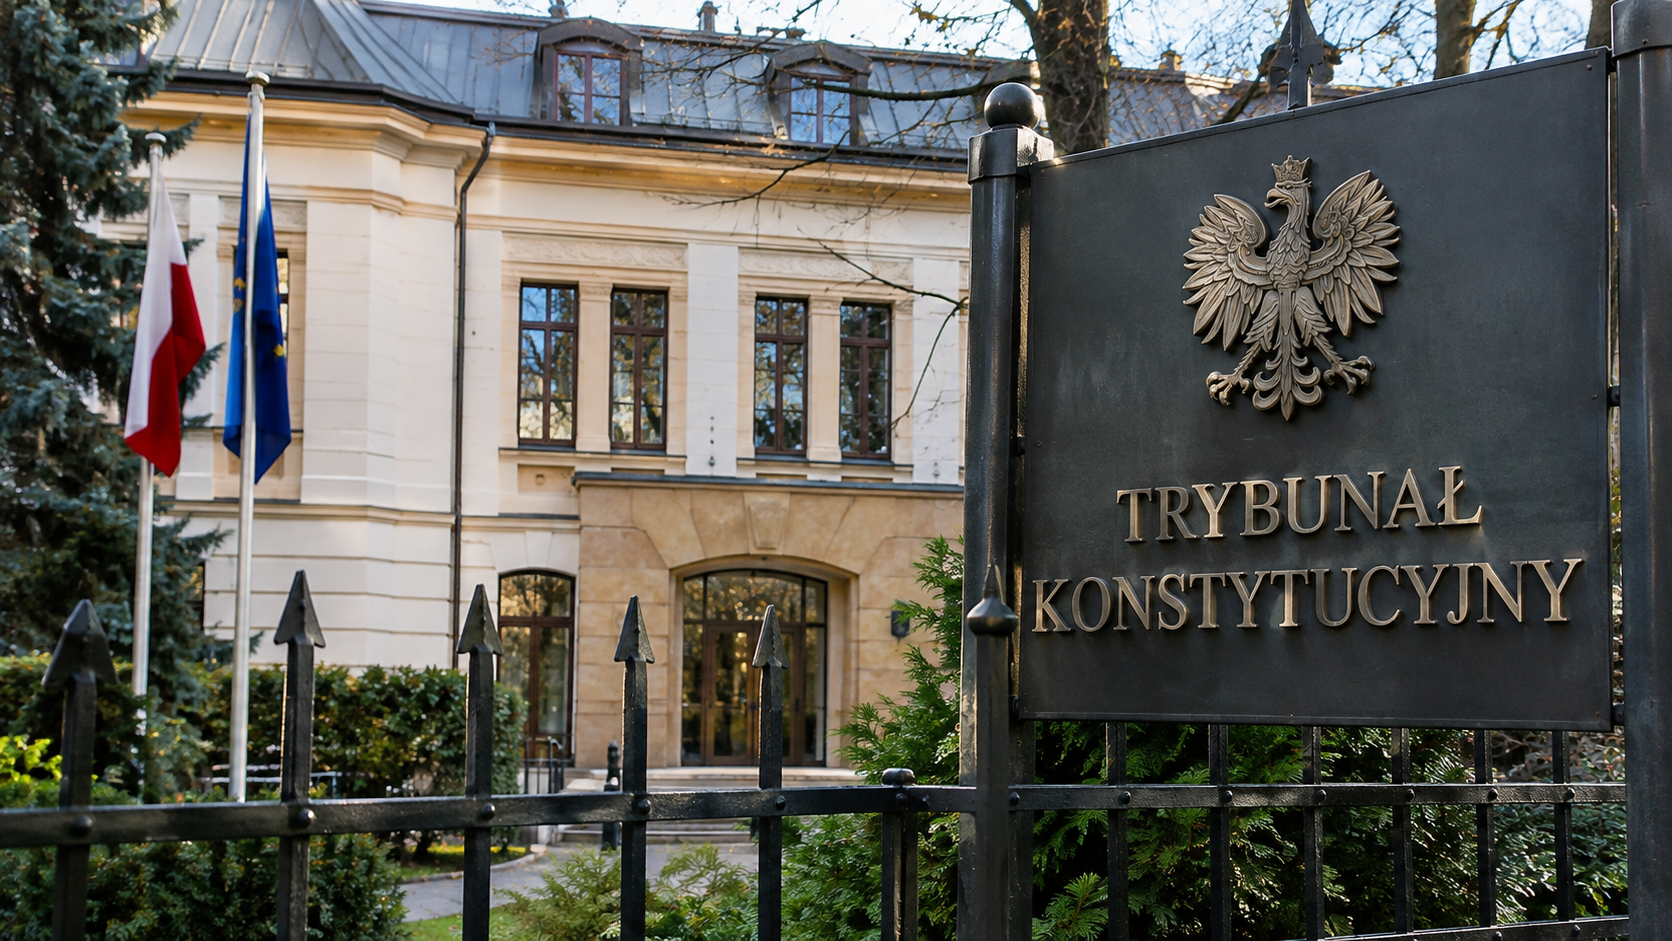
Po co biznesowi Trybunał Konstytucyjny? Kto obroni przedsiębiorców przed państwem?
Wokół Trybunału Konstytucyjnego znów zrobiło się gorąco. Wydarzenia z nocy 30 na 31 października 2026 r. część polityków określa mianem zamachu stanu. Dwie strony politycznego sporu spierają się o jego skład, legalność podejmowanych działań i sposób przywrócenia prawidłowego funkcjonowania. Konflikt stał się bardziej walką o wpływy niż dyskusją o prawie. W tym wszystkim warto zadać jedno pytanie: po co właściwie przedsiębiorcom Trybunał Konstytucyjny?
W mediach pojawiły się doniesienia o apelu Rady Przedsiębiorczości, która ostrzega, że przedłużający się kryzys wokół TK może osłabić zaufanie inwestorów do Polski, zwiększyć koszt pozyskiwania kapitału i ograniczyć inwestycje. Są to oczywistości, ale przeciętny przedsiębiorca nie budzi się każdego ranka, zastanawiając się nad kondycją sądownictwa konstytucyjnego w Polsce. Znacznie bardziej prawdopodobne, że myśli o tym, jakie podatki zapłaci, czy otrzyma finansowanie i czy za kilka lat państwo nie zakwestionuje decyzji biznesowych. A właśnie tutaj zaczyna się rola Trybunału Konstytucyjnego. Historia pokazuje, że TK potrafił być ostatnią linią obrony przedsiębiorców przed nadmierną ingerencją państwa. Wystarczy przypomnieć kilka konkretnych wyroków.
W 2004 roku Trybunał wydał wyrok w sprawie K 4/03. Dotyczył on art. 24b §1 Ordynacji podatkowej, który pozwalał organom podatkowym pomijać skutki podatkowe czynności prawnych, jeżeli nie można było oczekiwać z nich innych istotnych korzyści niż podatkowe. Problem polegał na tym, że przepis był na tyle nieprecyzyjny, iż stwarzał ryzyko kwestionowania legalnych działań przedsiębiorców zmierzających do ograniczenia obciążeń podatkowych.
Trybunał uznał tę regulację za niezgodną z Konstytucją. Znaczenie wyroku wykraczało jednak poza sam przepis. Państwo otrzymało wyraźny sygnał, że przeciwdziałanie unikaniu opodatkowania nie usprawiedliwia stanowienia niejasnego prawa. Przedsiębiorca powinien móc przewidzieć konsekwencje podatkowe swoich działań.
Kolejny przykład pochodzi z 2012 roku. W wyroku P 30/11 Trybunał zajął się problemem przedawnienia zobowiązań podatkowych. Przepisy pozwalały zawiesić bieg przedawnienia wskutek wszczęcia postępowania w sprawie o przestępstwo skarbowe lub wykroczenie skarbowe, nawet jeżeli podatnik nie został o tym poinformowany przed upływem terminu przedawnienia. Trybunał uznał taki mechanizm za niekonstytucyjny w zakresie, w jakim podatnik nie został poinformowany o postępowaniu najpóźniej przed upływem terminu przedawnienia. Wyrok ograniczył możliwość wykorzystywania niejawnego dla podatnika wszczęcia postępowania karnoskarbowego do zawieszania biegu przedawnienia. Miało to istotne znaczenie dla bezpieczeństwa obrotu gospodarczego. Przedsiębiorca nie powinien pozostawać przez nieokreślony czas w niepewności, czy dawne zobowiązania podatkowe nadal mogą być dochodzone.
Sztuczna inteligencja w podatkach: pomoc czy niebezpieczna pułapka?
W 2013 roku, w sprawie SK 40/12, Trybunał zakwestionował przepis wyłączający przedawnienie zobowiązań podatkowych zabezpieczonych hipoteką. Chodziło o art. 70 §6 Ordynacji podatkowej w brzmieniu obowiązującym do końca 2002 roku. Trybunał uznał, że takie zróżnicowanie sytuacji podatników narusza konstytucyjną zasadę równej ochrony praw majątkowych. Wyrok nie podważał samej instytucji hipoteki przymusowej, lecz wyznaczał granice szczególnego traktowania zobowiązań podatkowych zabezpieczonych na nieruchomościach.
Warto przypomnieć wyrok P 45/12 z 2015 roku, dotyczący bankowych tytułów egzekucyjnych. Przez lata banki korzystały ze szczególnego przywileju pozwalającego im uzyskać tytuł wykonawczy bez wcześniejszego merytorycznego rozpoznania sprawy przez sąd. Trybunał uznał przepisy stanowiące podstawę tego mechanizmu za sprzeczne z konstytucyjną zasadą równości, odraczając utratę ich mocy. Te cztery wyroki pokazują, że Trybunał Konstytucyjny nie jest instytucją potrzebną wyłącznie politykom. Jego zadaniem jest kontrolowanie zgodności prawa z Konstytucją, a tym samym wyznaczanie granic ingerencji państwa w prawa obywateli i przedsiębiorców.
Niezależność sądów i niezawisłość sędziów mają konkretną wartość gospodarczą. Przedsiębiorca musi mieć pewność, że w sporze z państwem o jego prawach i obowiązkach rozstrzygać będą przepisy prawa, a nie oczekiwania polityków. Jeżeli wymiar sprawiedliwości traci niezależność, rośnie ryzyko prowadzenia działalności gospodarczej, nawet przy korzystnych warunkach ekonomicznych. Z perspektywy biznesu nie ma znaczenia, która strona politycznego sporu ogłosi zwycięstwo. Istotne jest to, czy przedsiębiorca będzie miał realną możliwość doprowadzenia do kontroli konstytucyjności przepisów naruszających jego prawa. Biznes potrzebuje Trybunału niezależnego od polityków, przewidywalnego i zdolnego do ochrony Konstytucji szczególnie wtedy, gdy wyroki są niewygodne dla rządzących.