Senat sprowadził Sejm na ziemię – koniec marzeń o waloryzacji
Rząd odzyskał większość dla swojej reformy podatkowej. Na ostatnim posiedzeniu Sejmu uchwalono długo wyczekiwany pakiet zmian w podatkach dochodowych. Wróciła podwyżka CIT-u, pożegnaliśmy się za to z waloryzacją progów podatkowych. Ustawa trafiła na biurko prezydenta. Pewności, jakie podatki będziemy płacić od stycznia, nadal nie ma.
W poprzednim tekście zastanawiałem się nad tym, czy Senat sprowadzi Sejm na ziemię i uniemożliwi egzotycznej większości zmianę założeń rządowej reformy. Tak się w istocie stało.
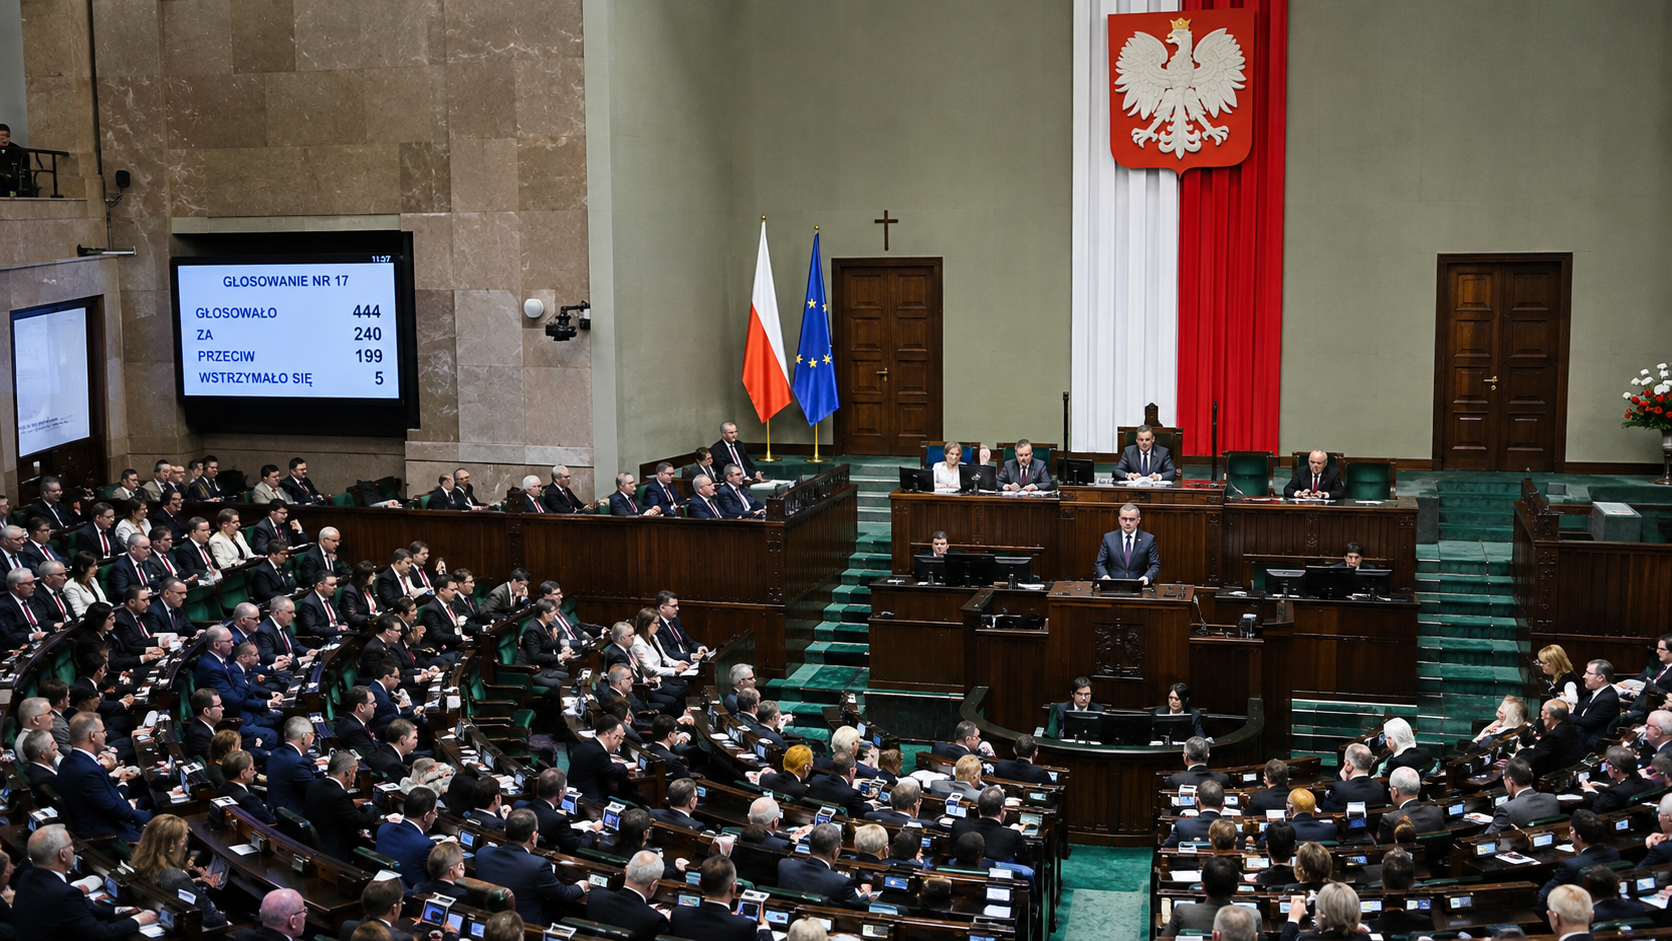
Przypomnijmy: 22 października Sejm uchwalił ustawę podwyższającą progi w skali podatkowej, ale przy okazji pozbył się jednego z głównych źródeł finansowania – podwyżki CIT-u dla największych podmiotów – z 19 do 22 proc. Dodatkowo przyjął automatyczną waloryzację progów PIT o inflację. W rezultacie planowana początkowo jako korzystna dla finansów publicznych (ponad 2,5 mld zł w 2027 r., >50 mld zł w ciągu 10 lat) reforma stała się wielomiliardowym obciążeniem – jej koszt miał rosnąć każdego roku. Od 3,6 mld zł w 2027 r., po nawet 13,8 mld zł w 2030 r. Nie zrobiła tego koalicja – większość zebrano przede wszystkim z posłów PIS-u, Konfederacji, Korony i dawnej Trzeciej Drogi.
Poprawka nie może zastępować nowej ustawy
27 października Senat próbował przywrócić ustawę do rządowych „ustawień” fabrycznych. Przyjęto poprawki ponownie wprowadzające wyższy CIT i usuwające waloryzację progów podatkowych. Poprawki wróciły do Sejmu i wydawało się, że spacyfikowani koalicjanci, tym razem zachowają się tak jak tego oczekuje rząd. Tu pojawił się jednak osobliwy problem natury prawnej – przywrócenie podwyżki CIT przez Senat było wątpliwe konstytucyjnie.
Dlaczego? Ta materia co prawda znalazła się w rządowym projekcie, jednak projekt to nie ustawa. A w ustawie uchwalonej przez Sejm nic o podwyżce CIT nie było. W orzecznictwie Trybunału Konstytucyjnego wskazywano wielokrotnie na problem dopuszczalnej szerokości poprawek senackich. Wyższa Izba ma prawo „rzeźbić” w ramach treści przedstawionej przez ustawodawcę i proponować rozwiązania alternatywne, ale nie może zmieniać przepisów, których uchwalona ustawa w ogóle nie obejmuje. To nie do Senatu należy przecież kompetencja uchwalania ustaw.
Deficyt wymknął się spod kontroli? Ekspert ostrzega przed rachunkiem za obietnice
Zamiast trybu pilnego – tryb ekspresowy
Rząd postanowił nie ryzykować i skierował 4 listopada do Sejmu nowy projekt zawierający rozwiązania zgodne z wcześniejszymi senackimi poprawkami. Na marginesie, takie zachowanie należy pochwalić. Autokontrola w tym zakresie jest cenna – szczególnie w obecnej sytuacji ustrojowej.
Problem polega na tym, że naprawiając jeden defekt, popełniono drugi.
Ustawę koalicja rządowa, już zdyscyplinowana i w pełnym składzie, uchwaliła 5 listopada – dzień po przedłożeniu projektu przez rząd. 6 listopada Senat przyjął ją bez poprawek. Tego samego dnia ustawę przekazano prezydentowi do podpisu.
Poprawki Senatu z końca października odegrały tu kluczową rolę. Co prawda zablokowało to pracę nad poprzednią ustawą – dało to jednak czas rządowi na zdyscyplinowanie koalicjantów i znalezienie większości do uchwalenia reformy zgodnej z pierwotnymi założeniami. Już na gruncie nowej ustawy.
Ale spójrzmy na proces legislacyjny, który doprowadził nas do tej nowej ustawy. Trzy czytania w jeden dzień! Co z tego, że formalnie nie zastosowano tutaj trybu pilnego, którego zgodnie z Konstytucją, nie można nadać ustawom podatkowym, jeśli ten tryb był iście ekspresowy?
Trzy czytania nie zostały przewidziane po to, żeby trzykrotnie nacisnąć odpowiedni przycisk. Ich zadaniem jest umożliwienie rzeczywistej debaty i kontroli jakości tworzonego prawa.
Powstał nam osobliwy paradoks. Żeby uniknąć zarzutu niekonstytucyjności tworzonego prawa, rząd rozpoczął proces ustawodawczy od nowa. Następnie przeprowadzono go w tempie, które samo prowokuje pytania o zgodność z zasadą prawidłowej legislacji – która również wynika z Konstytucji.
Z drugiej strony, przedłużanie procesu legislacyjnego, w tym przypadku, też nie byłoby racjonalne. Rząd chce, by przepisy obowiązywały od 1 stycznia 2027 r., prezydent ma jeszcze czas na decyzję co do podpisu, a tego typu ustawy, zgodnie z orzecznictwem TK powinny być ogłaszane co najmniej miesiąc przed końcem poprzedniego roku podatkowego. Możemy ledwo się zmieścić w tym terminie.
Pieniądze już w budżecie z podatku, którego jeszcze nie ma
Tu dochodzimy do ostatniego elementu układanki. Bohaterska interwencja Senatu nie zagwarantuje, że rządowa reforma wejdzie w życie. Wręcz przeciwnie – raczej zmniejszy na to szanse.
Otoczenie prezydenta sceptycznie wypowiadało się o pomyśle podwyżki CIT.Głowa państwa może więc ustawę zawetować albo skierować w trybie prewencyjnym do Trybunału Konstytucyjnego. Nie wiadomo, co zrobi, ale zapewne trudniejsze byłoby odrzucenie ustawy bardziej dla podatników korzystnej, w pierwotnej wersji sejmowej.
Problem polega na tym, że rząd już uwzględnił pozytywny bilans tej reformy w budżecie. Po raz kolejny w ostatnich latach Ministerstwo Finansów przygotowało więc plan dochodów, zakładając powodzenie reformy, której ostateczny los nadal nie jest przesądzony.
Tyle hałasu o nic?
Nie chodzi o to, żeby rząd, Sejm, Senat i prezydent zawsze zgadzali się ze sobą. Różnice zdań i wzajemna kontrola są przecież podstawą konstytucyjnego podziału władz. Problem zaczyna się w momencie, kiedy te różnice fundują podatnikom rollercoaster, który może doprowadzić ich do palpitacji serca.
W ciągu kilkunastu dni Sejm usunął z ustawy istotną podwyżkę podatku, Senat próbował ją przywrócić, a rząd rozpoczął proces legislacyjny od nowa. Potem kolejny projekt przeszedł przez Sejm w jeden dzień.
Temat tego projektu pojawił się w wakacje. Obecnie zbliżamy się do połowy listopada. I mimo całego tego zamieszania podatnicy nadal nie wiedzą, ile zapłacą w przyszłym roku. A mówimy o wielomiliardowych zmianach, które mają obowiązywać już za kilka tygodni.
I wcale nie jest wykluczone, że całe to zamieszanie skończy się na niczym. Polacy nie dostaną podwyższonych (nawet symbolicznie) progów podatkowych – w zamian zobaczą tylko, jak konkurencyjne siły polityczne będą nawzajem obwiniać się za brak reformy.
W życiu pewne są tylko śmierć i podatki. W życiu Polaka pewne jest to, że wysokości tych podatków nie może być pewien do samego końca.