Czy dolar przetrwa próbę czasu?
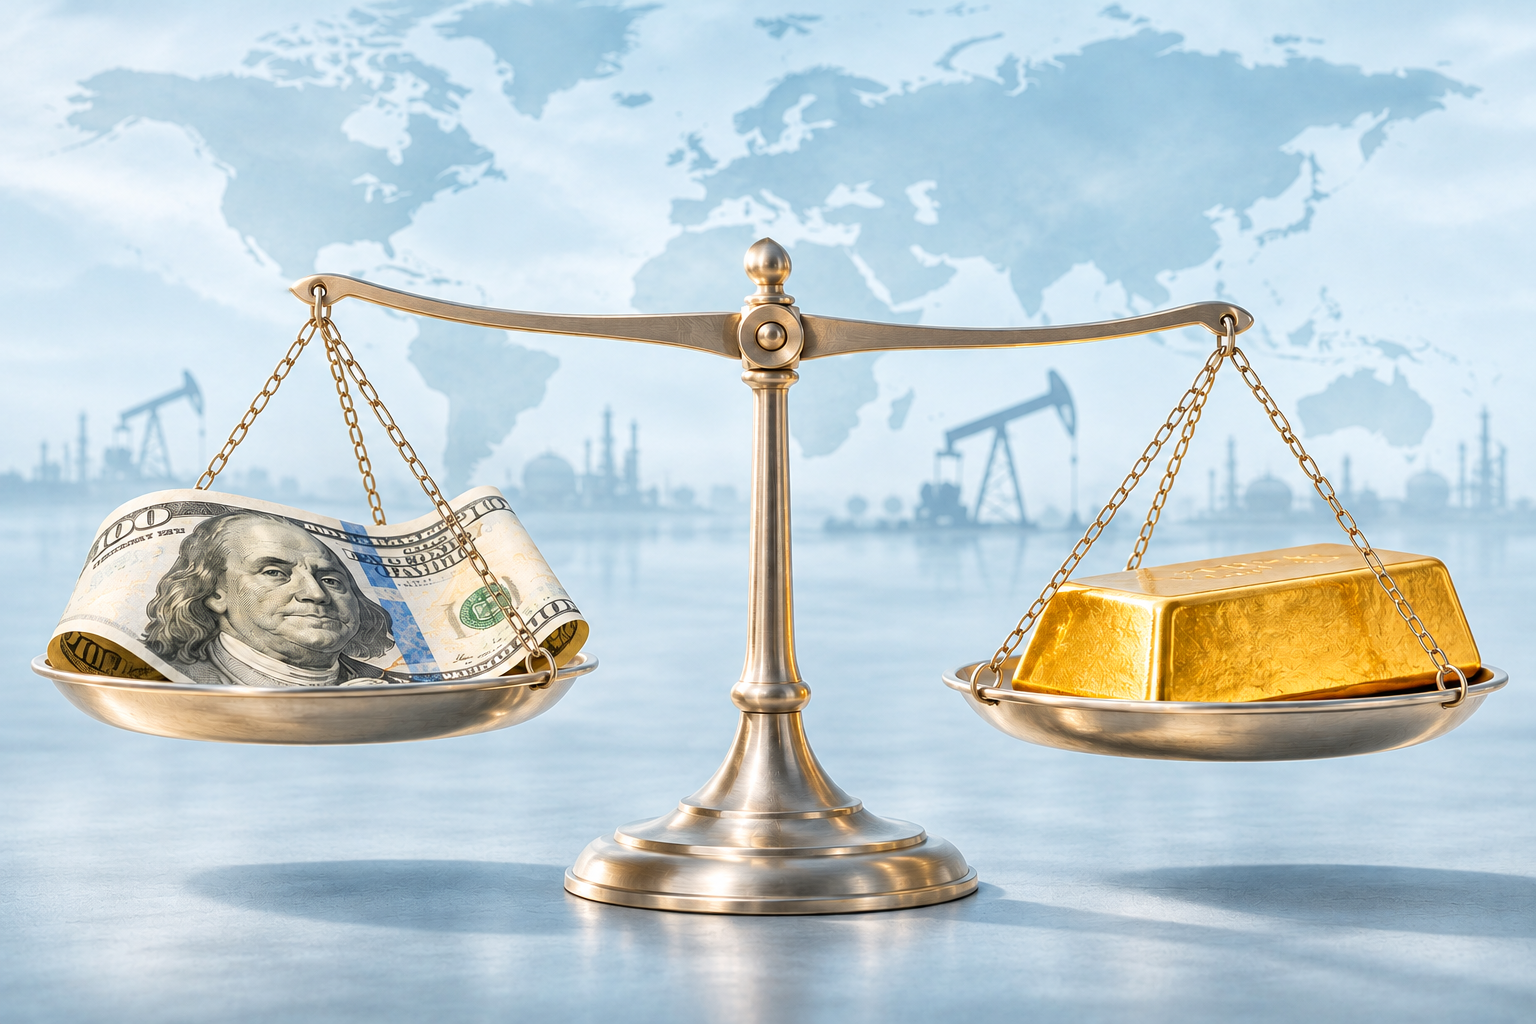
John Pierpont Morgan, zeznając przed Komisją Pujo Izby Reprezentantów Stanów Zjednoczonych w 1912 r., poproszony o zdefiniowanie pieniądza, odrzekł: „Pieniądze to złoto i nic więcej”. Podobną opinię, choć innymi słowy, wyraził Ray Dalio, amerykański biznesmen, miliarder, autor książek m.in. „Jak radzić sobie ze zmieniającym się porządkiem świata. Zasady”. Cytowany przez Milana Adamsa z Preppgroup, oznajmił podczas Światowego Forum Ekonomicznego w Davos w styczniu 2020 r.: „Gotówka to śmieci”.

Przypomnijmy dla porządku, że Komisja Pujo działała w latach 1912–1913, a powołano ją w celu zbadania tzw. „trustu pieniężnego”, wąskiej grupy nowojorskich bankierów z Wall Street, którzy kontrolowali system finansowy USA. Na czele komisji stanął kongresmen z Luizjany, Arsene Pujo. Impulsem do jej utworzenia były skutki kryzysu finansowego z 1907 r. oraz narastające obawy społeczne dotyczące ogromnej koncentracji kapitału w rękach nielicznych oligarchów (tzw. „rabusiów-baronów”). Bo w tamtych czasach nikt takich obaw nie śmiał określać mianem „teorii spisku” zrodzonej w głowie paranoika. Co innego dzisiaj, ale to inna historia.
Badania Morgan Stanley wykazały, że obecnie złoto stanowi większą część globalnych rezerw banków centralnych, przesuwając na drugie miejsce amerykańskie obligacje skarbowe. Jest to pierwszy taki odczyt od 1996 r. Instrument, który stanowił fundament powojennego porządku monetarnego i który każdy bank centralny rynków wschodzących miał niegdyś obowiązek gromadzić z ostrożności, został zdegradowany w portfelu sektora publicznego.
Chiny i główni producenci ropy naftowej na Bliskim Wschodzie gromadzą złoto od lat. Państwa te znajdują się w centrum zmian zachodzących w międzynarodowym systemie monetarnym. Nikt poza Pekinem nie wie, ile złota kontroluje chińskie państwo, ale oficjalne zasoby tego kruszcu to tylko część prawdy. Chiny poświęciły również lata na budowę infrastruktury niezbędnej do połączenia handlu denominowanego w juanach z rynkami fizycznego złota. Tego typu przygotowania mają znacznie więcej sensu, jeśli postrzegamy złoto nie jako towar, lecz jako neutralne aktywo rozliczeniowe. Ostatnia porównywalna transformacja monetarna rozpoczęła się w 1971 r., gdy Nixon zerwał powiązanie dolara ze złotem. W ramach starego systemu cena złota wynosiła 35 dolarów za uncję. Do stycznia 1980 r. osiągnęła 850 dol. — wzrost o ponad 2300%.
„Myślę, że zmiany w systemie monetarnym, które następują dziś, mogą okazać się równie ważne. Przez ponad pół wieku petrodolar przyczyniał się do tworzenia strukturalnego popytu na dolary i amerykański dług publiczny. Pozwalał Waszyngtonowi na generowanie deficytów i eksport dolarów na skalę, jakiej żaden normalny kraj nie byłby w stanie utrzymać. Amerykanie zaczęli uważać ten przywilej za stały element krajobrazu finansowego. Ale tak nie jest”, pisze Nick Giambruno na portalu Activist Post.
Giambruno zauważył, że przez ponad pół wieku amerykańska ochrona monarchii Zatoki Perskiej wspierała globalny popyt na dolary i amerykański dług publiczny. I to działało, ale może przestać działać. Dlaczego? „Stany Zjednoczone zapewniają ochronę militarną takim krajom jak Arabia Saudyjska, Kuwejt, Zjednoczone Emiraty Arabskie, Bahrajn i Katar. W zamian kraje te ustalają cenę dużej części swojej ropy naftowej w dolarach amerykańskich i reinwestują znaczną część dochodów z ropy w amerykańskie aktywa finansowe, w tym obligacje skarbowe”. Porozumienie to zapewniło ogromne wsparcie dla dolara, odkąd Nixon zerwał ostatnie powiązanie dolara ze złotem w 1971 r. „Jednak każdy haracz zależy od jednego czynnika: pobierający bakczysz musi zapewnić ochronę. Wojna w Iranie zagraża tej przesłance”, klaruje Nick Giambruno.
Autor chyba nie podziela optymizmu Donalda Trumpa odnośnie do sukcesów amerykańskich w Cieśninie Ormuz, skoro widzi powody, by postawić pytanie: jeśli monarchie Zatoki Perskiej dojdą do wniosku, że USA nie są w stanie ochronić ich infrastruktury naftowej, szlaków żeglugowych, miast i reżimów przed Iranem, dlaczego miałyby nadal dotrzymywać swojej części umowy? Dlaczego miałyby nadal ustalać cenę ropy w dolarach, a nie w innej walucie?
Can Canada Power Europe? Nuclear Energy, LNG & Poland
Nick Giambruno pisze, że Ron Paul, polityk republikański, lekarz, członek Kongresu przewidział tę sytuację dwadzieścia lat temu. 15 lutego 2006 r. Ron Paul wygłosił w Izbie Reprezentantów mało znane, ale prorocze przemówienie zatytułowane „Koniec hegemonii dolara”. Wskazał sygnały, na które powinni zwracać uwagę inwestorzy: „Chaos, który pewnego dnia nastąpi po naszym trzydziestopięcioletnim eksperymencie z ogólnoświatowym pieniądzem fiducjarnym, będzie wymagał powrotu do pieniądza o realnej wartości. Zbliża się ten dzień, gdy kraje wydobywające ropę naftową będą żądać złota lub jego ekwiwalentu za ropę, a nie dolarów czy euro”.
Dlaczego państwa Zatoki Perskiej mogą zwrócić się na wschód? – ponownie pyta Giambruno. „Rada Współpracy Zatoki Perskiej obejmuje Arabię Saudyjską, Kuwejt, Katar, Bahrajn, Oman i Zjednoczone Emiraty Arabskie. Razem kraje te należą do najważniejszych eksporterów ropy naftowej na świecie. Po drugiej stronie tej wymiany handlowej znajdują się Chiny. Pekin jest największym importerem ropy naftowej na świecie i największym partnerem handlowym Rady Współpracy Zatoki Perskiej. Tworzy to naturalną zależność: Chiny potrzebują ogromnych ilości energii, a państwa Zatoki Perskiej potrzebują ogromnych rynków zbytu dla swojej ropy naftowej”.
Pomysł, aby zwiększyć handel poza systemem dolarowym, między Chinami i państwami Zatoki Perskiej, nie pojawił się dopiero teraz, jest dyskutowany od lat między tymi krajami. Obecnie pojawia się sytuacja, grożąca Ameryce tym, że dotychczasowe dywagacje, zmienią się w poważne rozmowy między monarchiami Zatoki Perskiej a komunistami chińskimi, a te z kolei skończą się zmianą partnera i petrodolara na petrojuana.
Chiny zdają sobie sprawę, że największym problemem jest żądanie od producenta ropy naftowej akceptacji juanów. Dlaczego Arabia Saudyjska, ZEA lub inny eksporter miałby chcieć gromadzić góry chińskiej waluty? Pekin poświęcił lata na opracowanie odpowiedzi. W 2018 r. Międzynarodowa Giełda Energii w Szanghaju wprowadziła kontrakty terminowe na ropę naftową denominowane w juanach. Dało to producentom ropy naftowej kolejny mechanizm ustalania cen i handlu ropą poza dolarem. „Ale Chiny stworzyły również coś, co sprawia, że juan jest o wiele bardziej użyteczny dla eksporterów towarów: ścieżkę od juana do fizycznego złota [R.K.]”.
W praktyce oznacza to, że producent ropy naftowej może sprzedać surową ropę na rynku chińskim, otrzymać juany, wydać je na chińskie towary lub wykorzystać chińską infrastrukturę finansową i rynek złota, aby zamienić nadwyżkę papierowych juanów (przypomnijmy: „Gotówka to śmieci”) na fizyczne złoto. I to od razu zmienia sytuację. Eksporter nie musi wybierać między trzymaniem dolarów a gromadzeniem juanów. Może przekształcić część swojej nadwyżki handlowej w aktywa bez emitenta, kontrahenta i obcego rządu stojącego między właścicielem a majątkiem.
To czyni różnicę, że posłużę się modnym sloganem reklamowym, który już chyba na stałe zagościł w naszym słowniku dnia powszechnego. W systemie dolarowym eksporter ropy naftowej sprzedaje ograniczone zasoby naturalne i otrzymuje roszczenia finansowe od rządu USA. Jednak, wyjaśnia Giambruno, tego typu roszczenia niosą ze sobą ryzyko polityczne. Waszyngton pokazał, że istnieje to ryzyko, gdy zamroził rezerwy Rosji po inwazji na Ukrainę. Złoto nie niesie ze sobą takiego ryzyka kontrahenta. Gdy producent ropy naftowej wejdzie w jego fizyczne posiadanie, żaden zagraniczny rząd nie będzie w stanie go zamrozić jednym naciśnięciem klawisza. Z perspektywy kraju próbującego ograniczyć swój wpływ na Waszyngton, jest to oczywista zaleta.
Realna ścieżka od ropy naftowej do juana, a następnie do fizycznego złota daje producentom z Zatoki Perskiej sposób na zmniejszenie zależności od dolara bez gromadzenia dużych rezerw chińskiej waluty. Jeśli wojna z Iranem osłabi zaufanie do ochrony ze strony USA, infrastruktura finansowa niezbędna do odejścia od petrodolara już istnieje.
„Państwa Zatoki Perskiej mają już drogę od ropy do złota, która omija dolara. Ale co stanie się z twoim majątkiem? Spadek popytu na dolary i amerykańskie obligacje może nadwyrężyć Twoją siłę nabywczą i zachwiać Twoimi inwestycjami. Czas się przygotować, zanim ta zmiana nabierze siły”, kończy swe rozważania publicysta Activist Post.
Pamiętajmy jednak, że są to spekulacje, a nie nieomylna przepowiednia. Niemniej warto na nie zwrócić uwagę. Podobnie jak na wypowiedź Alana Greenspana, który jeszcze w latach sześćdziesiątych ubiegłego wieku podkreślił: „W sytuacji braku standardu złota nie ma możliwości ochrony oszczędności przed konfiskatą na skutek inflacji”.