AI w podatkach. Automatyzacja nie zastąpi odpowiedzialności
Sztuczna inteligencja przyspiesza analizy podatkowe, lecz nie usuwa ryzyka błędu. Zbigniew Makowski podkreśla, że o jej wartości decydują nadzór eksperta i ochrona danych. Dla kancelarii i firm stawką jest nie tylko oszczędność czasu, ale też bezpieczeństwo podejmowanych decyzji.
Sprawny tekst to jeszcze nie ekspertyza
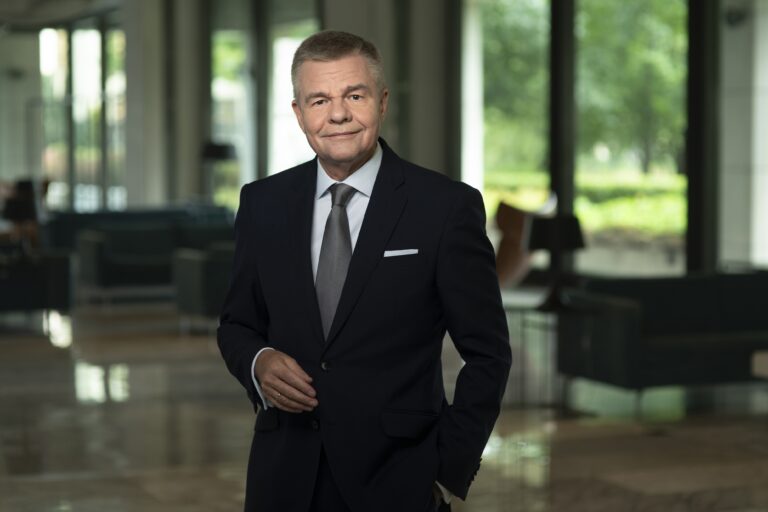
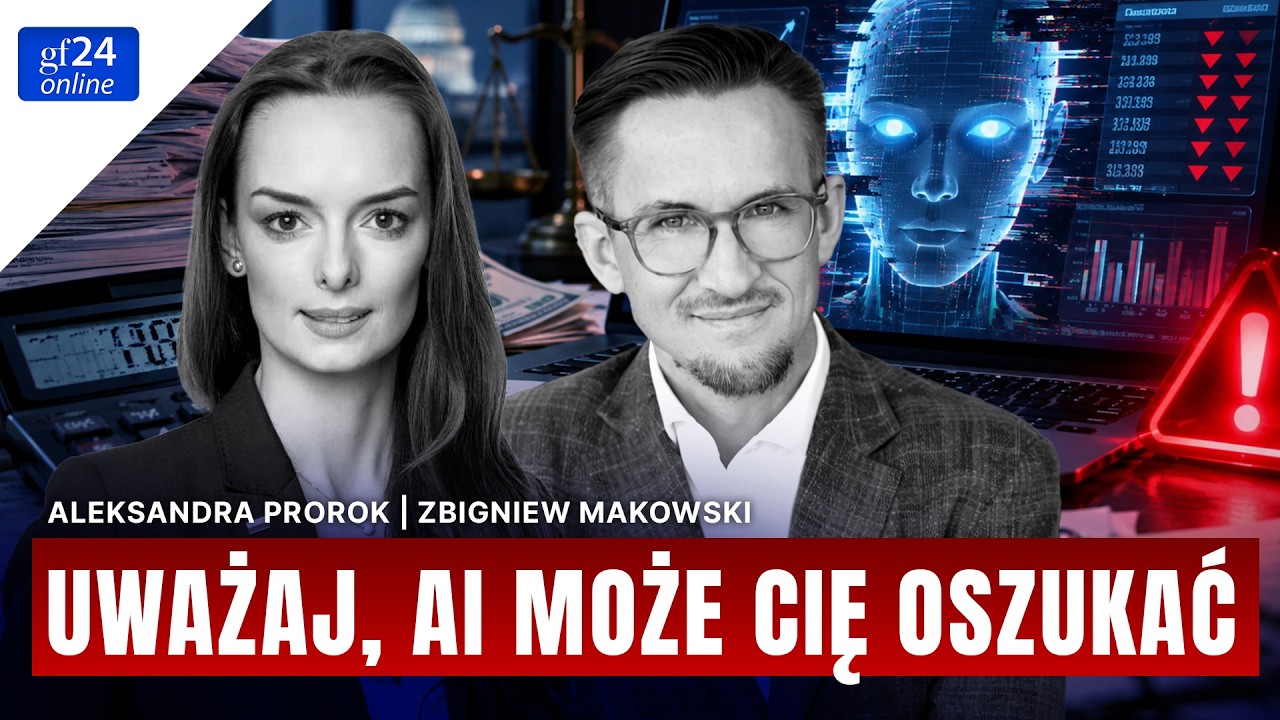
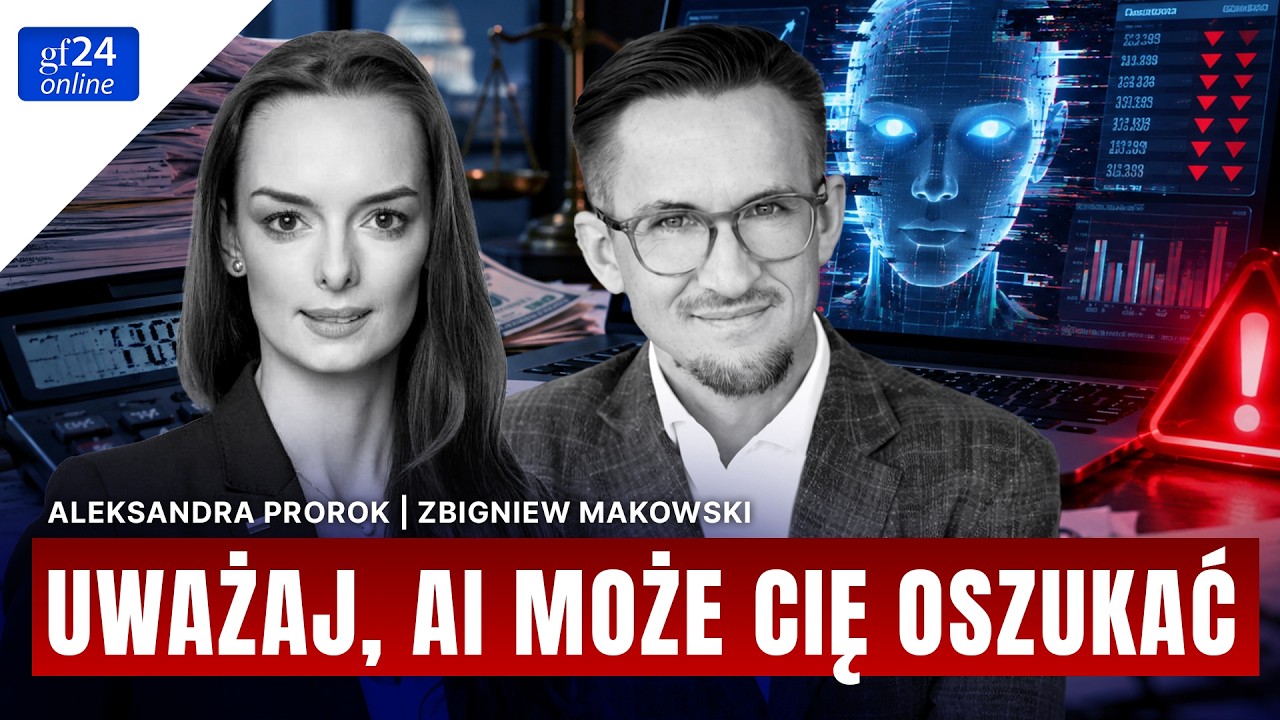
Model językowy potrafi szybko uporządkować materiał, przygotować projekt pisma i nadać analizie przejrzystą formę. Nie przesądza to jednak o poprawności wniosków. W rozmowie z Aleksandrą Prorok dla „Gazety Finansowej” Zbigniew Makowski, prezes Instytutu Podatków i Finansów Publicznych, rozdziela zastosowanie AI do wspierania doradcy od zastępowania jego zawodowego osądu.
Korzysta z takich narzędzi i dostrzega ich potencjał. Wskazuje również na aplikacje pomagające podatnikom m.in. klasyfikować koszty. Granica przebiega tam, gdzie wygenerowany wynik zaczyna być traktowany jak gotowa, sprawdzona odpowiedź. „Nie należy się bać korzystania z tych narzędzi, ale nie możemy im ślepo wierzyć” – zaznacza.
Szybko przygotowany dokument jest dopiero początkiem pracy: trzeba sprawdzić źródła, sens argumentacji i jej związek z konkretną sprawą. Oszczędność czasu nie powinna polegać na rezygnacji z kontroli, lecz na sprawniejszym dojściu do wyniku, za który ktoś musi wziąć odpowiedzialność. Zmienia się więc zakres pracy eksperta: mniej czasu może pochłaniać przygotowanie pierwszej wersji pisma, a więcej ocena argumentów. Szybkość narzędzia nie zwalnia z pytania, czy proponowane rozwiązanie rzeczywiście odpowiada sytuacji klienta i czy opiera się na rzetelnych źródłach.
Sygnatura nie jest dowodem
Makowski przywołuje przykłady pism procesowych zawierających błędne odwołania do orzecznictwa. Problemem są nie tylko nieistniejące rozstrzygnięcia, lecz także rzeczywiste orzeczenia, którym przypisano tezy dotyczące zupełnie innych zagadnień. Fachowy język i poprawnie wyglądająca sygnatura mogą więc maskować brak podstaw dla argumentacji.
Tę obserwację potwierdza oficjalne omówienie postanowienia NSA z 23 czerwca 2026 r., sygn. I FZ 104/26. Sąd wskazał, że trzy przywołane orzeczenia miały inne daty i nie dotyczyły kwestii, którą miały uzasadniać. Krytycznie ocenił bezrefleksyjne używanie AI przez zawodowego pełnomocnika. Zażalenie oddalono jednak dlatego, że nie wykazano przesłanek wstrzymania wykonania decyzji, a nie za samo skorzystanie z narzędzia.
Dla rynku usług doradczych to ważne rozróżnienie. Przedmiotem krytyki nie jest technologia, lecz brak profesjonalnej weryfikacji. Klient płaci za ocenę sytuacji i jakość pracy, nie za przesłanie mu odpowiedzi, którą mógłby sam wygenerować.
Makowski przytacza przykłady firm, które ograniczają zatrudnienie młodszych pracowników, ponieważ AI przejmuje wyszukiwanie materiałów i przygotowywanie pierwszych wersji pism. Krótkoterminowy rachunek wydaje się korzystny. W dłuższej perspektywie pojawia się jednak pytanie: kto nauczy się nadzorować te systemy?
Jeżeli juniorzy nie zdobędą doświadczenia, nie zastąpią ekspertów, którzy z czasem odejdą z firmy. Automatyzacja może zatem osłabić zasób, od którego zależy jej bezpieczne wykorzystanie: kompetencje ludzi. Z ostrzeżenia Makowskiego wynika, że wdrożenie AI powinno obejmować również sposób kształcenia zespołu, a nie wyłącznie plan redukcji kosztów.
Osobne ryzyko wiąże się z informacjami przekazywanymi do narzędzi wykorzystujących sztuczną inteligencję. Makowski wskazuje na możliwość pracy w zamkniętym środowisku, kontrolowanym przez organizację, i zestawia ją z korzystaniem z powszechnie dostępnych usług. Ostrzega przed wykorzystaniem wewnętrznych danych firmy do trenowania modeli.
Wniosek dla przedsiębiorcy jest praktyczny: przed przekazaniem dokumentów trzeba ustalić zasady ich przetwarzania. Sam fakt opłacania subskrypcji nie odpowiada na pytanie, kto otrzymuje dostęp do danych i w jakim celu może ich użyć. Stawką jest nie tylko poprawność analizy, lecz także ochrona wiedzy i argumentacji wypracowanych w firmie.
Makowski rozróżnia sytuację doradcy, podatnika samodzielnie korzystającego z czatu oraz klienta płatnej aplikacji oferującej rekomendacje. W dwóch pierwszych przypadkach podkreśla odpowiedzialność człowieka posługującego się wynikiem wygenerowanym przez AI. W trzecim dopuszcza odpowiedzialność dostawcy oprogramowania. To stanowisko rozmówcy, nie uniwersalne rozstrzygnięcie dotyczące każdej usługi.
Rozmowa nie prowadzi do postulatu wycofania AI z podatków. Przeciwnie: wskazuje, że jej wartość ujawnia się dopiero w połączeniu z wiedzą i kontrolą. „Zawsze musi być człowiek na końcu tego procesu” – podsumowuje Makowski.
Całość na kanale youtube/gf24online