Majątek pod lupą fiskusa
Majątek pod lupą fiskusa. Co może zostać objęte zastawem skarbowym?
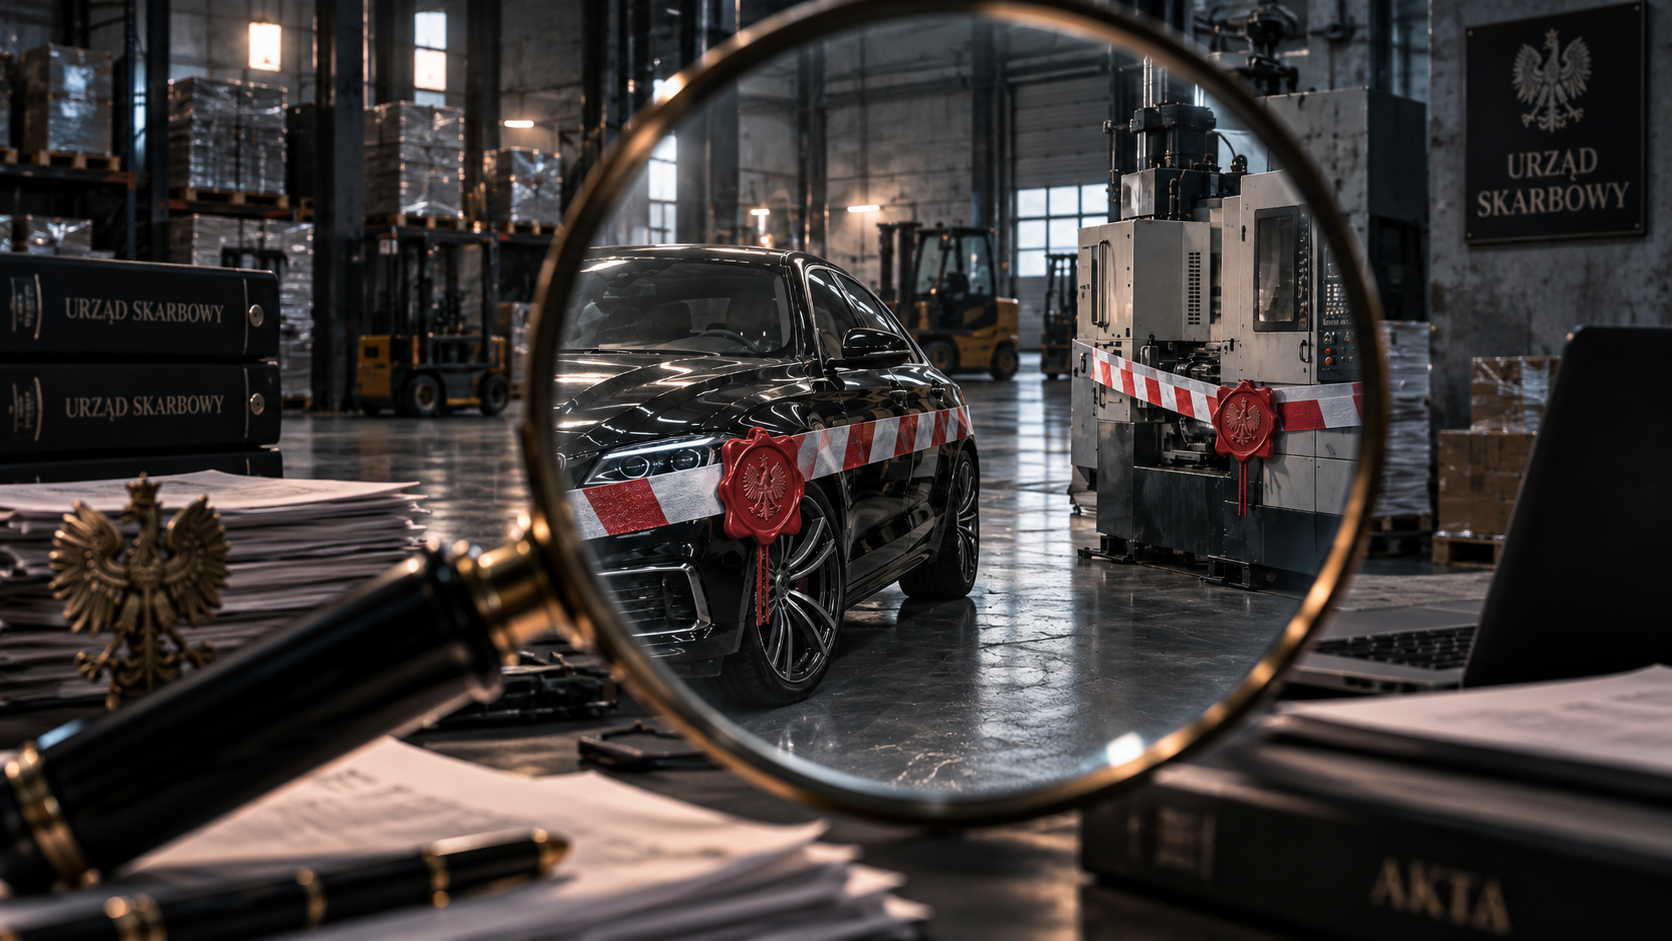
Spór z organem podatkowym nie zawsze zaczyna się od egzekucji i zajęcia rachunku bankowego. Urząd skarbowy może wcześniej zabezpieczyć swoje interesy. Jednym z nich jest zastaw skarbowy. W praktyce skutek może być bardzo konkretny – obciążony zostaje samochód, maszyna, udziały w spółce, wierzytelność, a nawet prawa do znaku towarowego. Niepotrzebna jest na to zgoda podatnika ani żadna umowa. Zastaw skarbowy powstaje z chwilą wpisu do Rejestru Zastawów Skarbowych i od tego momentu daje państwu szczególną pozycję wobec obciążonego majątku. Działa to podobnie jak zabezpieczenie ustanawiane przez bank na majątku kredytobiorcy. Zastaw może zabezpieczać zobowiązania i zaległości podatkowe wraz z odsetkami, a w określonych przypadkach może obciążać nie tylko majątek samego podatnika, lecz również płatnika, inkasenta, następcę prawnego czy osobę trzecią odpowiadającą za cudze zaległości podatkowe. Z punktu widzenia biznesu może oznaczać realne ograniczenie swobody dysponowania majątkiem.
Samochód, maszyny, udziały – co może objąć zastaw?
Przedmiotem zastawu mogą być rzeczy ruchome, takie jak samochody, maszyny czy urządzenia, a także zbywalne prawa majątkowe – w szczególności udziały w spółkach, wierzytelności czy prawa własności przemysłowej, np. prawa z patentów, praw ochronnych na znaki towarowe lub praw z rejestracji wzorów przemysłowych. W 2026 r. wartość każdej rzeczy lub prawa w dniu ustanowienia zastawu musi wynosić co najmniej 19 tys. zł. Zastawem skarbowym nie mogą być natomiast obciążone rzeczy i prawa, które mogą być przedmiotem hipoteki. W przypadku nieruchomości fiskus może zabezpieczyć należność poprzez ustanowienie hipoteki przymusowej.
Sprzedaż nie zawsze rozwiąże problem
Najdalej idącą konsekwencją ustanowienia zastawu jest jego skuteczność wobec każdorazowego właściciela obciążonego przedmiotu. Jeżeli więc na samochodzie przedsiębiorcy ustanowiono zastaw skarbowy, późniejsza sprzedaż auta nie powoduje automatycznie zniknięcia zabezpieczenia. Zastaw „podąża” za rzeczą. Ma to znaczenie nie tylko dla samego podatnika. Zastaw skarbowy powinien być brany pod uwagę również przy zakupie wartościowych składników majątku od przedsiębiorcy.
Ceny energii duszą polskie firmy! | L. Skiba wymienia, co trzeba zrobić natychmiast!
Decyzja może wystarczyć do zabezpieczenia
Podstawą wniosku o wpis zastawu może być m.in. doręczona decyzja ustalająca lub określająca wysokość zobowiązania podatkowego, decyzja określająca odsetki czy decyzja o odpowiedzialności osoby trzeciej. Zastawu skarbowego nie należy utożsamiać z ostatnim etapem egzekucji. Jest on przede wszystkim zabezpieczeniem interesu wierzyciela publicznoprawnego.
Rejestr warto sprawdzić przed transakcją
Rejestr Zastawów Skarbowych jest prowadzony elektronicznie, a bezpłatne wyszukiwanie określonych informacji jest dostępne przez aplikację udostępnioną w Biuletynie Informacji Publicznej. Możliwe jest również uzyskanie wypisu albo urzędowego zaświadczenia dotyczącego wpisu lub jego braku. Sprawdzenie rejestru to jeden z elementów due diligence przy zakupie wartościowych ruchomości lub praw majątkowych.
Zastaw nie jest wieczny
Zastaw skarbowy wygasa m.in. wraz z wygaśnięciem zabezpieczonego zobowiązania podatkowego, a także w przypadku sprzedaży jego przedmiotu w postępowaniu egzekucyjnym lub upadłościowym albo wykreślenia wpisu z rejestru. Z perspektywy przedsiębiorcy najważniejszy wniosek jest jednak prosty: spór podatkowy może wpływać nie tylko na wysokość przyszłego zobowiązania, ale również na możliwość swobodnego dysponowania majątkiem już w czasie trwania sprawy.